Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für Batterie-Lebensdauer
Top-Angebote
Produkte zum Begriff Batterie-Lebensdauer:
-
Kraftmax Lithium 9V Block Hochleistungs- Batterien für Rauchmelder Feuermelder - 10 Jahre Batterie LebensdauerKraftmax Lithium 9V Block Hochleistungs- Batterien für Rauchmelder / Feuermelder - 10 Jahre Batterie Lebensdauer Besondere Eigenschaften: Glas-Metall-Versiegelung Schutzvorrichtungen erweiterter Betriebstemperaturbereich Hochstromfähigkeit bis zu 10 Jahre Betriebsdauer Produkt patentiert hält bis zu 5-mal länger als herkömmliche 9 V Alkaline-Batterien hält bis zu 10-mal länger als Zink-Kohle-Batterien Anwendungen: Rauchmelder Medizinische Geräte Musik-/Audiogeräte Messgeräte Schutzvorrichtungen Sicherheitstechnik Kommunikationsgeräte Parkuhren Technische Daten: Zellengröße: 6AM6 (9V-Block) System: Lithium Spannung: 9,0 Volt mAh: 1200 mAh VPE: Tray Zellentyp: Konsumer Länge (netto): 26 mm Breite (netto): 17,2 mm Höhe (netto): 48,8 mm Nettogewicht: 46,9 g Bruttogewicht: 46,9 g IEC-Bezeichnung: sonstige6,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
2x XCell Lithium 9V Block Hochleistungs- Batterien für Rauchmelder / Feuermelder - 10 Jahre Batterie Lebensdauer2 mal 9 Volt Lithium-Batterie von XCell - ideal für Rauchmelder und spezielle Anwendungen. Unsere Empfehlung, wenn man einen 9V-Block sucht! Top Preis-Leistungs-Verhätnis! Hohe Performance im Betrieb! Besondere Eigenschaften: Glas-Metall-Versiegelung Schutzvorrichtungen erweiterter Betriebstemperaturbereich Hochstromfähigkeit bis zu 10 Jahre Betriebsdauer Produkt patentiert hält bis zu 5-mal länger als herkömmliche 9 V Alkaline-Batterien hält bis zu 10-mal länger als Zink-Kohle-Batterien Anwendungen: Rauchmelder Medizinische Geräte Musik-/Audiogeräte Messgeräte Schutzvorrichtungen Sicherheitstechnik Kommunikationsgeräte Parkuhren und viele andere Technische Daten: Zellengröße: 6AM6 (9V-Block) System: Lithium Spannung: 9,0 Volt mAh: 1200 mAh VPE: Tray Zellentyp: Konsumer Länge (netto): 26 mm Breite (netto): 17,2 mm Höhe (netto): 48,8 mm Nettogewicht: 46,9 g Bruttogewicht: 46,9 g IEC-Bezeichnung: sonstige14,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Batterie-Lebensdauer:
-
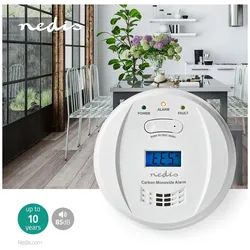
Nedis, Gefahrenmelder, Kohlenmonoxid-Alarm Batteriebetrieben Batterie Lebensdauer bis zu: 5 Jahre Mit TesttastDieser CO-Detektor von Nedis erhöht Ihre Sicherheit, indem er Kohlenmonoxid (CO) erkennt und den aktuellen Wert schnell anzeigt. Der Detektor warnt Sie bei erhöhten Kohlenmonoxidkonzentrationen mit einem lauten Alarm von 85 dB. Er ist mit einer Batterie ausgestattet, die eine geschätzte Lebensdauer von bis zu 5 Jahren hat, sowie einem Sensor mit einer geschätzten Lebensdauer von bis zu 10 Jahren. Der Detektor verfügt über einen hochwertigen Sensor, der kontinuierlich die Konzentration von Kohlenmonoxid in der Luft misst. Kohlenmonoxid ist tödlich, geruchlos und unsichtbar, was es ohne einen Detektor unentdeckbar macht. Dieses gefährliche Gas entsteht bei unvollständiger Verbrennung und kann in der Nähe Ihres Boilers, Durchlauferhitzers oder Kamins auftreten. Er entspricht der erforderlichen europäischen Norm EN 50291. • Anzahl der Produkte in der Verpackung: 1 Stück • Batterielebensdauer bis zu: 5 Jahre • Batterien enthalten: Ja • Betriebstemperaturbereich: -10 bis 40 °C • Detektortyp: Kohlenmonoxid (CO) • Eingangs-Spannung: 3 V DC • Benötigte Batterien (enthalten): 2x AA/LR6 • Farbe: Weiss • Mit Anzeige: Ja • Lautstärke: 85 dB • Lebensdauer in Jahren: 5 Jahre • Material: ABS • Mit Pause-Taste: Ja • Mit Test-Taste: Ja • Monatliches Material enthalten: Ja • Sensorlebensdauer: 10 Jahre • Art der Stromversorgung: Batteriebetrieben.37,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftmax Lithium 9V Block Hochleistungs- Batterien für Rauchmelder Feuermelder - 10 Jahre Batterie LebensdauerKraftmax Lithium 9V Block Hochleistungs- Batterien für Rauchmelder / Feuermelder - 10 Jahre Batterie Lebensdauer Besondere Eigenschaften: Glas-Metall-Versiegelung Schutzvorrichtungen erweiterter Betriebstemperaturbereich Hochstromfähigkeit bis zu 10 Jahre Betriebsdauer Produkt patentiert hält bis zu 5-mal länger als herkömmliche 9 V Alkaline-Batterien hält bis zu 10-mal länger als Zink-Kohle-Batterien Anwendungen: Rauchmelder Medizinische Geräte Musik-/Audiogeräte Messgeräte Schutzvorrichtungen Sicherheitstechnik Kommunikationsgeräte Parkuhren Technische Daten: Zellengröße: 6AM6 (9V-Block) System: Lithium Spannung: 9,0 Volt mAh: 1200 mAh VPE: Tray Zellentyp: Konsumer Länge (netto): 26 mm Breite (netto): 17,2 mm Höhe (netto): 48,8 mm Nettogewicht: 46,9 g Bruttogewicht: 46,9 g IEC-Bezeichnung: sonstige6,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
2x XCell Lithium 9V Block Hochleistungs- Batterien für Rauchmelder / Feuermelder - 10 Jahre Batterie Lebensdauer2 mal 9 Volt Lithium-Batterie von XCell - ideal für Rauchmelder und spezielle Anwendungen. Unsere Empfehlung, wenn man einen 9V-Block sucht! Top Preis-Leistungs-Verhätnis! Hohe Performance im Betrieb! Besondere Eigenschaften: Glas-Metall-Versiegelung Schutzvorrichtungen erweiterter Betriebstemperaturbereich Hochstromfähigkeit bis zu 10 Jahre Betriebsdauer Produkt patentiert hält bis zu 5-mal länger als herkömmliche 9 V Alkaline-Batterien hält bis zu 10-mal länger als Zink-Kohle-Batterien Anwendungen: Rauchmelder Medizinische Geräte Musik-/Audiogeräte Messgeräte Schutzvorrichtungen Sicherheitstechnik Kommunikationsgeräte Parkuhren und viele andere Technische Daten: Zellengröße: 6AM6 (9V-Block) System: Lithium Spannung: 9,0 Volt mAh: 1200 mAh VPE: Tray Zellentyp: Konsumer Länge (netto): 26 mm Breite (netto): 17,2 mm Höhe (netto): 48,8 mm Nettogewicht: 46,9 g Bruttogewicht: 46,9 g IEC-Bezeichnung: sonstige14,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Batterie-Lebensdauer
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osram Solar LED Außen Flutlicht ENDURA Flood Butterfly mit Sensor 1,5W 4000K neutralweißes Licht - Batterie aufladbar, umweltfreundlich, lange Lebensdauer, einfache Montage, IP65.product-section { width:100%; margin:0; padding:0; box-sizing:border-box; color:#333; font-family:inherit; text-align:left;}.product-section *,.product-section *::before,.product-section *::after { box-sizing:border-box;}.product-section p { width:100%; margin:0 0 14px 0; padding:0; font-size:16px; line-height:1.6; text-align:left;}.product-heading { width:100%; margin:24px 0 12px 0; padding:0; font-size:14px; line-height:1.4; font-weight:700; color:#222; text-align:left;}.product-tables { width:100%; max-width:none; margin:12px 0 22px 0; padding:0; border-collapse:collapse; table-layout:fixed;}.product-tables td { padding:9px 10px; border:1px solid #ccc; vertical-align:top; word-break:break-word; overflow-wrap:anywhere; font-size:15px; line-height:1.45; text-align:left;}.product-tables td:first-child { width:42%; background:#e6e6e6; font-weight:700;}.product-tables td:last-child { width:58%; background:#fff;}.product-list { width:100%; margin:8px 0 22px 0; padding:0 0 0 20px; text-align:left;}.product-list li { margin-bottom:8px; padding:0; font-size:16px; line-height:1.5; text-align:left;}.led-info-box { width:100%; margin:30px 0 0 0; padding:28px; background:#f1f1f1; border:1px solid #d8d8d8; border-radius:14px; text-align:left;}.led-info-title { width:100%; margin:0 0 22px 0; padding:0; font-size:20px; line-height:1.3; font-weight:700; color:#222; text-align:left;}.led-info-content { width:100%; display:flex; flex-direction:column; gap:18px;}.led-info-item { width:100%; margin:0; padding:20px; background:#fff; border-radius:10px; text-align:left;}.led-info-heading { width:100%; margin:0 0 10px 0; padding:0; font-size:18px; line-height:1.4; font-weight:700; color:#222; text-align:left;}.led-info-item p { width:100%; margin:0 0 10px 0; padding:0; font-size:16px; line-height:1.6; color:#444; text-align:left;}.led-info-item p:last-child { margin-bottom:0;}.led-info-highlight { border-left:5px solid #ff6a00;}@media (max-width:700px) { .product-section p,.led-info-item p {font-size:15px;} .product-heading {font-size:19px;} .product-tables td {font-size:14px;} .product-list li {font-size:15px;} .led-info-title {font-size:19px;} .led-info-heading {font-size:17px;} .led-info-box {padding:20px;} .led-info-item {padding:16px;}}@media (max-width:380px) { .product-section p,.led-info-item p {font-size:14px;} .product-heading {font-size:13px;} .product-tables td {font-size:13px;padding:7px;} .product-list li {font-size:14px;} .led-info-title {font-size:18px;} .led-info-heading {font-size:16px;} .led-info-box {padding:15px;} .led-info-item {padding:13px;} .product-tables td:first-child {width:44%;} .product-tables td:last-child {width:56%;}} Der OSRAM ENDURA BUTTERFLY Solar LED-Fluter 1,5 W ist eine kompakte Außenleuchte für eine praktische und energieeffiziente Beleuchtung rund ums Haus. Das auffällige Butterfly-Design kombiniert LED-Technik mit einer integrierten Solarzelle sowie einem PIR-Bewegungsmelder und einem Tageslichtsensor. Mit 220 Lumen und einer Farbtemperatur von 4000 K erzeugt die Leuchte ein funktionales Licht für Hauseingänge, Garagen und Fassaden. Der integrierte Akku wird über das Solarpanel geladen. Dank Schutzart IP65 eignet sich die schwarze Leuchte für den Außenbereich. IHRE VORTEILE AUF EINEN BLICK • OSRAM ENDURA BUTTERFLY Solar LED-Fluter mit 1,5 W Leistung • Solarbetrieb mit wiederaufladbarem Akku • Integrierter PIR-Bewegungsmelder und Tageslichtsensor • 220 lm Lichtstrom für die funktionale Außenbeleuchtung • 4000 K für eine klare, neutralweiß wirkende Beleuchtung • Schutzart IP65 gegen Staub und Strahlwasser • Robustes Gehäuse aus Kunststoff mit schwarzer Ausführung • Lebensdauer bis zu 36.000 Stunden • Montage- und Anschlusszubehör im Lieferumfang enthalten ELEKTRISCHE & LEISTUNGSDATEN Nennleistung 1,5 W Nennspannung 3,7 V Betriebsart Solarbetrieb Schutzklasse III Leistungsaufnahme 1,5 W LICHTTECHNISCHE DATEN Lichtstrom 220 lm Lichtausbeute 110 lm/W Farbtemperatur 4000 K Lichtfarbe laut Hersteller Kaltweiß Farbwiedergabeindex Ra > 80 Abstrahlwinkel 90° Dimmbar Nein TECHNISCHE DATEN Marke OSRAM Produktserie ENDURA BUTTERFLY Produkttyp Solarbetriebener LED-Außenfluter Farbe Schwarz Gehäusematerial Kunststoff Abdeckung Glas Schutzart IP65 Schlagfestigkeit IK04 Schutzklasse III Umgebungstemperatur −20 bis +45 °C Bewegungsmelder PIR-Sensor Erfassungswinkel des Sensors 120° Akku Typ 18650 GTIN / EAN 4099854429392 Verpackungseinheit 1 Stück Versandkarton-EAN 4099854429408 Stückzahl je Versandkarton 8 Stück INSTALLATION & KOMPATIBILITÄT • Für die Aufputzmontage im Außenbereich vorgesehen • Kein herkömmlicher Netzanschluss für den Solarbetrieb erforderlich • Akkuaufladung über das integrierte Solarpanel • Bewegungs- und Tageslichtsensor bereits integriert • Vollständiges Montage- und Anschlusszubehör im Lieferumfang enthalten • Für eine gute Ladeleistung möglichst an einem sonnigen, wenig verschatteten Ort montieren LEBENSDAUER & NACHHALTIGKEIT Nennlebensdauer 36.000 Stunden (L70/B50 bei 25 °C) Schaltzyklen Bis zu 10.000 Betriebsweise Solarbetrieb mit wiederaufladbarem Akku Leuchtmittel austauschbar Nein MAẞE Länge 96 mm Höhe 144,5 mm Breite 79 mm Produktgewicht 210 g EINSATZBEREICHE • Hauseingänge und Zugangsbereiche • Garagen und Zufahrten • Fassaden und Außenwände • Garten- und Grundstücksbereiche • Außenbereiche ohne einfach verfügbaren Stromanschluss BESONDERE FUNKTIONEN • Solarpanel zur Aufladung des integrierten Akkus • PIR-Bewegungserfassung mit 120° Erfassungswinkel • Tageslichtsensor zur Unterstützung einer bedarfsgerechten Steuerung • Kompaktes Butterfly-Design • Schutzart IP65 für den Einsatz im Außenbereich HINWEISE • Die tatsächliche Leuchtdauer hängt von der Sonneneinstrahlung, dem Ladezustand des Akkus und den Betriebsbedingungen ab. • Eine dauerhaft verschattete Montageposition kann die Akkuaufladung beeinträchtigen. • Die Leuchte ist nicht dimmbar und das LED-Leuchtmittel ist nicht austauschbar. • Sicherheitshinweise zum integrierten Akku und zur Montage sind der beiliegenden Anleitung zu entnehmen. BEWERTUNG DURCH UNSERE EXPERTEN Der OSRAM ENDURA BUTTERFLY Solar LED-Fluter ist eine praktische Lösung für Außenbereiche, in denen eine Beleuchtung ohne herkömmlichen Stromanschluss gefragt ist. Der integrierte Bewegungsmelder und der Tageslichtsensor unterstützen eine bedarfsgerechte Nutzung. Mit 220 Lumen, IP65 und einer Lebensdauer von bis zu 36.000 Stunden eignet sich die Leuchte insbesondere für Hauseingänge, Garagen und Fassaden. Für eine zuverlässige Funktion sollte der Montageort ausreichend Sonnenlicht für die Akkuaufladung erhalten. Gut zu wissen: Farbtemperatur richtig auswählen Warmweiß: 2700–3000 K Warmweißes Licht wirkt gemütlich und eignet sich besonders für Terrassen, Sitzbereiche und dekorative Beleuchtung. Neutralweiß: etwa 4000 K Neutralweißes Licht eignet sich für funktionale Beleuchtung und unterstützt die Orientierung rund um Hauseingänge, Garagen und Wege. Kaltweiß: 5000–6500 K Kaltweißes Licht wirkt kühl und klar. Es eignet sich für Bereiche, in denen eine besonders frische Lichtwirkung gewünscht ist. Die passende Lichtfarbe für diese Leuchte Die Leuchte hat eine Farbtemperatur von 4000 K. Der Hersteller bezeichnet sie als Kaltweiß; 4000 K wird im Handel häufig dem Neutralweiß zugeordnet.19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.