Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Die-Wahrheit-in-der
Top-Angebote
Produkte zum Begriff Die-Wahrheit-in-der:
-
Ravensburger Siegmann, Märchenfluch, Band 3: Der Kuss der WahrheitEigentlich könnten Flo und die anderen Märchennachfahren aufatmen: Schließlich haben sie ihre gefährlichste Feindin besiegt, die böse Fee Invidia. Doch die Herrscher über die Märchengemeinschaft haben große Pläne für Flo, die ihr Leben ins Chaos stürzen: Ausgerechnet sie soll die neue dreizehnte Fee werden und damit Unsterblichkeit erlangen. Ein Schicksal, das sie unwiederbringlich von allen Sterblichen trennen würde – nicht zuletzt von ihrem Freund Hektor und ihrer Schwester Vicky. Zu allem Überfluss scheint jemand den Märchenagenten Fallen zu stellen. Jemand, dem Flo mehr als jedem anderen vertraut hat … Der fantastische Abschluss der Märchenfluch-Trilogie16,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wer zahlt die private Krankenversicherung in der Rente?
In der Regel zahlt der Versicherte die private Krankenversicherung in der Rente selbst. Die Beiträge können jedoch je nach Vertrag und Tarif variieren. Es ist wichtig, frühzeitig Vorsorge zu treffen und sich über die Kosten im Alter zu informieren. Es gibt auch die Möglichkeit, eine private Krankenversicherung mit Beitragsentlastung im Alter abzuschließen, um die finanzielle Belastung im Ruhestand zu reduzieren. Es empfiehlt sich, sich von einem Versicherungsexperten beraten zu lassen, um die passende Absicherung für die Rente zu finden. **
-
Wer bezahlt die private Krankenversicherung in der Rente?
In der Regel übernimmt der Rentner selbst die Beiträge zur privaten Krankenversicherung in der Rente. Diese Beiträge können jedoch je nach Versicherungsvertrag und individueller Situation variieren. Es ist wichtig, frühzeitig Vorsorge zu treffen und sich über die Kosten und Leistungen der privaten Krankenversicherung im Alter zu informieren. Unter Umständen können auch Zuschüsse vom Staat oder anderen Stellen beantragt werden, um die Beiträge zu senken. Es empfiehlt sich, sich rechtzeitig mit dem Thema auseinanderzusetzen, um im Rentenalter gut abgesichert zu sein. **
Wie kann man die Beitragsanpassung in der Krankenversicherung gerecht und transparent gestalten?
Die Beitragsanpassung sollte auf Basis von objektiven Kriterien wie dem medizinischen Fortschritt und dem demografischen Wandel erfolgen. Eine transparente Kommunikation über die Gründe und Prozesse der Beitragsanpassung ist wichtig, um das Verständnis und Vertrauen der Versicherten zu gewinnen. Zudem sollten die Versicherten in den Entscheidungsprozess einbezogen werden, um eine gerechte Gestaltung sicherzustellen. **
Wer zahlt private Krankenversicherung in der Rente?
In der Regel zahlen Rentner ihre private Krankenversicherung selbst. Dies geschieht durch die monatlichen Beiträge, die sie an ihre private Krankenversicherungsgesellschaft entrichten. Diese Beiträge können je nach Tarif und Leistungen variieren. Es gibt auch die Möglichkeit, dass Rentner einen Zuschuss von ihrem ehemaligen Arbeitgeber erhalten, wenn sie während ihrer Berufstätigkeit privat versichert waren. Es ist wichtig, sich rechtzeitig über die Kosten und Möglichkeiten der privaten Krankenversicherung im Rentenalter zu informieren. **
Top-Angebote
Produkte zum Begriff Die-Wahrheit-in-der:
-
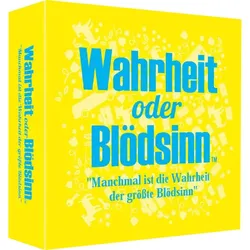
Pegasus Wahrheit oder Blödsinn? Die Wahrheit ist der größte BlödsinnWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 16 Jahren Wahrheit oder Blödsinn ist ein unterhaltsames Spiel mit mehr als 400 überraschenden, interessanten, verrückten und kaum zu glaubenden Aussagen, die entweder wahr oder falsch sind. Die Frage ist: erkennst du den Unterschied zwischen Wahrheit und Blödsinn? Auf einen Blick Minimale Anzahl an Spielern2 Empfohlenes Alter in Jahren (mind.)16 Jahr(e) GenreTrivia Spielzeit (min.)10 min Spielzeit (max.)120 min Produktbeschreibung Mit ein wenig Kreativität und Nachdenken erschließt sich die eine oder andere Antwort jedoch ganz von alleine. Aber manchmal ist die Wahrheit auch der größte Blödsinn! Der großartige Mix zwischen Humor, Wissenschaft, unnützem Wissen und purem Blödsinn machen den besonderen Reiz dieses Spiels aus. Ein Garant für Überraschungen, interessante Diskussionen und viele Lacher sowie ein ideales Geschenk und Mitbringsel...19,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Die-Wahrheit-in-der
-
Ravensburger Siegmann, Märchenfluch, Band 3: Der Kuss der WahrheitEigentlich könnten Flo und die anderen Märchennachfahren aufatmen: Schließlich haben sie ihre gefährlichste Feindin besiegt, die böse Fee Invidia. Doch die Herrscher über die Märchengemeinschaft haben große Pläne für Flo, die ihr Leben ins Chaos stürzen: Ausgerechnet sie soll die neue dreizehnte Fee werden und damit Unsterblichkeit erlangen. Ein Schicksal, das sie unwiederbringlich von allen Sterblichen trennen würde – nicht zuletzt von ihrem Freund Hektor und ihrer Schwester Vicky. Zu allem Überfluss scheint jemand den Märchenagenten Fallen zu stellen. Jemand, dem Flo mehr als jedem anderen vertraut hat … Der fantastische Abschluss der Märchenfluch-Trilogie16,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
K-POP Dämonenjäger, sagt endlich die WahrheitK-POP Demon Hunters – Wahrheit ans Licht! ist ein rasantes, interaktives Party- und Gesellschaftsspiel, das Kinder und Fans direkt in die Welt der Netflix-Serie K-Pop Demon Hunters katapultiert. Mit Fragen und Aufgaben im Stil von „Wahrheit oder Pflicht“ sorgt es für ausgelassene Partystimmung in Freundeskreisen und bei Spieleabenden in der Familie. Das Spiel wird ab 8 Jahren empfohlen und ist ideal für 3–6 Spieler. Produkteigenschaften: Marke: IMC Toys Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: „Wahrheit oder Pflicht“-Fragen und -Challenges mit dem Kamuradar Geförderte Fähigkeiten: Kommunikation, Mut, soziale Kompetenzen, Kreativität Material: Kunststoff und Karton Batterien: erforderlich (für den Betrieb des Kamuradars; Batterien nicht im Lieferumfang enthalten) Sonstiges wichtiges Merkmal: offiziell lizenziertes Netflix K-Pop Demon Hunters Produkt Im Gesellschaftsspiel K-POP Demon Hunters – Wahrheit ans Licht! starten die Spieler als Fans der Band HUNTR/X und versuchen, als Erste die Bühne zu erreichen. Vorankommen ist dabei nicht nur Glückssache: In jeder Runde warten lustige Fragen, mutige Challenges und überraschende Wendungen auf die Kinder. Sie müssen ständig Entscheidungen treffen, Aufgaben annehmen oder ehrlich antworten – und kommen so Schritt für Schritt dem Ziel näher ... oder landen im Dämonendimension. Im Mittelpunkt steht der besondere Kamuradar, der dem Spiel seinen ganz eigenen Kick verleiht. Blinkende Lichter zeigen an, ob eine Antwort akzeptiert wird, eine neue Herausforderung ansteht oder ob man auf dem Spielplan zurückgehen muss. So bleibt jede Runde unvorhersehbar und spannend – keine Partie gleicht der anderen. Die Kinder lachen gemeinsam über peinliche Fragen, fiebern bei den Aufgaben miteinander mit und stärken ganz nebenbei ihr Selbstvertrauen und das Wir-Gefühl. Für Fans von Netflix K-Pop Demon Hunters ist es ein Extra-Highlight, dass Grafik, Charaktere und Atmosphäre des Spiels eng an die Serie angelehnt sind. Dank der leicht verständlichen Regeln ist das Spiel im Nu erklärt und eignet sich perfekt für Familiennachmittage, Geburtstagsfeiern oder Übernachtungspartys. Die Fragen und Aufgaben regen zum Erzählen an, fördern die Kommunikation und helfen den Kindern, spielerisch Ehrlichkeit und mutiges Auftreten vor anderen zu üben. Für wen ist das Spiel geeignet? K-POP Demon Hunters – Wahrheit ans Licht! richtet sich an Kinder ab 8 Jahren und Teenager, die fröhliche, gesprächige Partyspiele mit vielen Herausforderungen lieben. Es ist ideal für alle, die K-Pop und die Welt von K-Pop Demon Hunters mögen, aber auch Familien und Freundeskreise kommen auf ihre Kosten, wenn sie ein leicht zugängliches, gemeinschaftsförderndes Spiel suchen. Es ist für den Innenbereich konzipiert und funktioniert mit einer batteriebetriebenen Kamuradar-Einheit – damit ist es die richtige Wahl für Spieleabende zu Hause, Geburtstagsfeiern, Namenstage oder festliche Zusammenkünfte. Das Gesellschaftsspiel unterstützt die Entwicklung sozialer Fähigkeiten, von Mut und kreativer Selbstentfaltung und ist gleichzeitig schnell aufgebaut und einfach zu spielen. Verpackungsgröße: 27 x 5,5 x 27 cm27,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die private Krankenversicherung in der Rente?
In der Regel zahlt der Versicherte die private Krankenversicherung in der Rente selbst. Die Beiträge können jedoch je nach Vertrag und Tarif variieren. Es ist wichtig, frühzeitig Vorsorge zu treffen und sich über die Kosten im Alter zu informieren. Es gibt auch die Möglichkeit, eine private Krankenversicherung mit Beitragsentlastung im Alter abzuschließen, um die finanzielle Belastung im Ruhestand zu reduzieren. Es empfiehlt sich, sich von einem Versicherungsexperten beraten zu lassen, um die passende Absicherung für die Rente zu finden. **
-
Wer bezahlt die private Krankenversicherung in der Rente?
In der Regel übernimmt der Rentner selbst die Beiträge zur privaten Krankenversicherung in der Rente. Diese Beiträge können jedoch je nach Versicherungsvertrag und individueller Situation variieren. Es ist wichtig, frühzeitig Vorsorge zu treffen und sich über die Kosten und Leistungen der privaten Krankenversicherung im Alter zu informieren. Unter Umständen können auch Zuschüsse vom Staat oder anderen Stellen beantragt werden, um die Beiträge zu senken. Es empfiehlt sich, sich rechtzeitig mit dem Thema auseinanderzusetzen, um im Rentenalter gut abgesichert zu sein. **
-
Wie kann man die Beitragsanpassung in der Krankenversicherung gerecht und transparent gestalten?
Die Beitragsanpassung sollte auf Basis von objektiven Kriterien wie dem medizinischen Fortschritt und dem demografischen Wandel erfolgen. Eine transparente Kommunikation über die Gründe und Prozesse der Beitragsanpassung ist wichtig, um das Verständnis und Vertrauen der Versicherten zu gewinnen. Zudem sollten die Versicherten in den Entscheidungsprozess einbezogen werden, um eine gerechte Gestaltung sicherzustellen. **
-
Wer zahlt private Krankenversicherung in der Rente?
In der Regel zahlen Rentner ihre private Krankenversicherung selbst. Dies geschieht durch die monatlichen Beiträge, die sie an ihre private Krankenversicherungsgesellschaft entrichten. Diese Beiträge können je nach Tarif und Leistungen variieren. Es gibt auch die Möglichkeit, dass Rentner einen Zuschuss von ihrem ehemaligen Arbeitgeber erhalten, wenn sie während ihrer Berufstätigkeit privat versichert waren. Es ist wichtig, sich rechtzeitig über die Kosten und Möglichkeiten der privaten Krankenversicherung im Rentenalter zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.