Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für Haarverlust
Top-Angebote
Produkte zum Begriff Haarverlust:
-
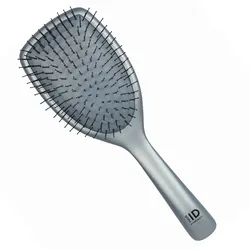
PARSA Beauty ID Paddle Anti-Haarverlust BürsteDie Anti-Haarverlust-Bürste mit Soft Care Pins wurde insbesondere für feines und dünner werdendes Haar entwickelt. Die spezielle Borstentechnologie hilft weiteren Haarverlust zu vermeiden und ist dabei besonders schonend. Die durch ein patentiertes Verfahren hergestellten Soft Care Pins entwirren die Haare besonders schonend und verhindern gleichzeitig ein weiteres Ausreißen und Abbrechen der Haare. Zusätzlich regt die Mulit Flexible Technologie mit flexiblen 2-stufigen Pins bei jedem Bürstenstrich die Durchblutung an, massiert die Kopfhaut und stimuliert die Haarfollikel. Der Bürste mit ergonomischen Griff besitzt eine hochwertiger Soft-Touch-Beschichtung für ein angenehmes Handling. Anwendung: Vom Ansatz bis zu den Haarspitzen bürsten - stimuliert die Kopfhaut und regt die Durchblutung an.10,59 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Haarverlust:
-
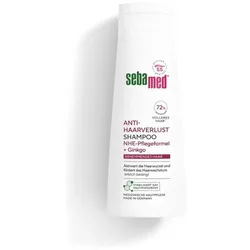
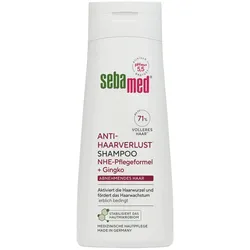
Sebamed Anti-Haarverlust Shampoo 200 MLProdukteigenschaften: sebamed Anti-Haarverlust Shampoo NHE-Pflegeformel mit Coffein und Ginkgo biloba für kräftiges und gesundes Haar. Die Wirksamkeit von sebamed Anti-Haarverlust Shampoo beruht auf der NHE-Pflegeformel mit Coffein und Ginkgo biloba, welche die Durchblutung in der Kopfhaut anregt. Die verbesserte Durchblutung** bietet optimale Wachstumsbedingungen für kräftiges und gesundes Haar. Die regelmäßige Verwendung des Shampoo: fördert das Wachstum von gesundem Haar. stärkt die Widerstandskraft des Haars. aktiviert die Haarwurzel und wirkt erblich bedingtem Haarverlust entgegen. Der pH-Wert 5,5 fördert die Erhaltung des natürlichen Hautschutzmantels und stärkt die Haarstruktur. Dermatologisch-klinisch getestet. sebamed Anti-Haarverlust Shampoo ist für die tägliche Haarwäsche geeignet. Eine regelmäßige Anwendung des Shampoos über mehrere Monate bewirkt eine sichtbare Reduzierung des Haarverlustes. Das Haar anfeuchten. Shampoo in der Handinnenfläche verreiben, aufschäumen, und auf die Kopfhaut auftragen. Mit den Fingerspitzen für 2 Minuten sanft einmassieren. Mit viel Wasser gründlich ausspülen. Wichtige Information: Bei empfindlicher Kopfhaut oder bei Neurodermitis sollte mit der Anwendung einer kleinen Menge Shampoo alle 2 Tage begonnen werden. Weitere Informationen entnehmen Sie bitte der Packungsbeilage. Was genau ist Haarverlust? Der Mensch verliert von Natur aus 80 - 100 Haare am Tag. Haarverlust, der über dieses normale tägliche Aufkommen hinausgeht, ist häufig verbunden mit Stress, hormonellen Ungleichgewichten, einer unausgewogenen Ernährung oder einer erblichen Veranlagung. Um das Haar kräftig und gesund zu erhalten, benötigen die Haarpapillen und Haarfollikel eine kontinuierliche Versorgung mit Nährstoffen und Sauerstoff, besonders während der aktiven Wachstumsphase. Diese Versorgung ist durch ein dichtes Netz an Kapillaren (Blutgefäße) gewährleistet, welches die Haarpapille umgibt. Hormone, Stress und äußere Einflüsse können die Durchblutung in der Kopfhaut reduzieren, woraus ein vermindertes Haarwachstum resultieren kann. *erblich bedingt ** Studie W. Gehring, Hautklinik am Städtischen Klinikum Karlsruhe 2007 Ingredients: Aqua, Cocamidopropyl Betaine, Disodium Cocoamphodiacetate, Sodium Laureth Sulfate, Creatine, Zinc PCA, Caffeine, Hydroxypropyl Oxidized Starch PG-Trimonium Chloride, Ginkgo biloba leaf extract, Glycerin, Lactic Acid, Piroctone Olamine, Menthol, Hexyl Nicotinate, Butylene Glycol, Propylene Glycol, PEG-55 Propylene Glycol Oleate, Citric Acid, Parfum, Phenoxyethanol, Sodium Benzoate. Quelle: www.sebamed.de Stand: 10/20204,85 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
PARSA Beauty ID Paddle Anti-Haarverlust BürsteDie Anti-Haarverlust-Bürste mit Soft Care Pins wurde insbesondere für feines und dünner werdendes Haar entwickelt. Die spezielle Borstentechnologie hilft weiteren Haarverlust zu vermeiden und ist dabei besonders schonend. Die durch ein patentiertes Verfahren hergestellten Soft Care Pins entwirren die Haare besonders schonend und verhindern gleichzeitig ein weiteres Ausreißen und Abbrechen der Haare. Zusätzlich regt die Mulit Flexible Technologie mit flexiblen 2-stufigen Pins bei jedem Bürstenstrich die Durchblutung an, massiert die Kopfhaut und stimuliert die Haarfollikel. Der Bürste mit ergonomischen Griff besitzt eine hochwertiger Soft-Touch-Beschichtung für ein angenehmes Handling. Anwendung: Vom Ansatz bis zu den Haarspitzen bürsten - stimuliert die Kopfhaut und regt die Durchblutung an.10,59 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Haarverlust
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
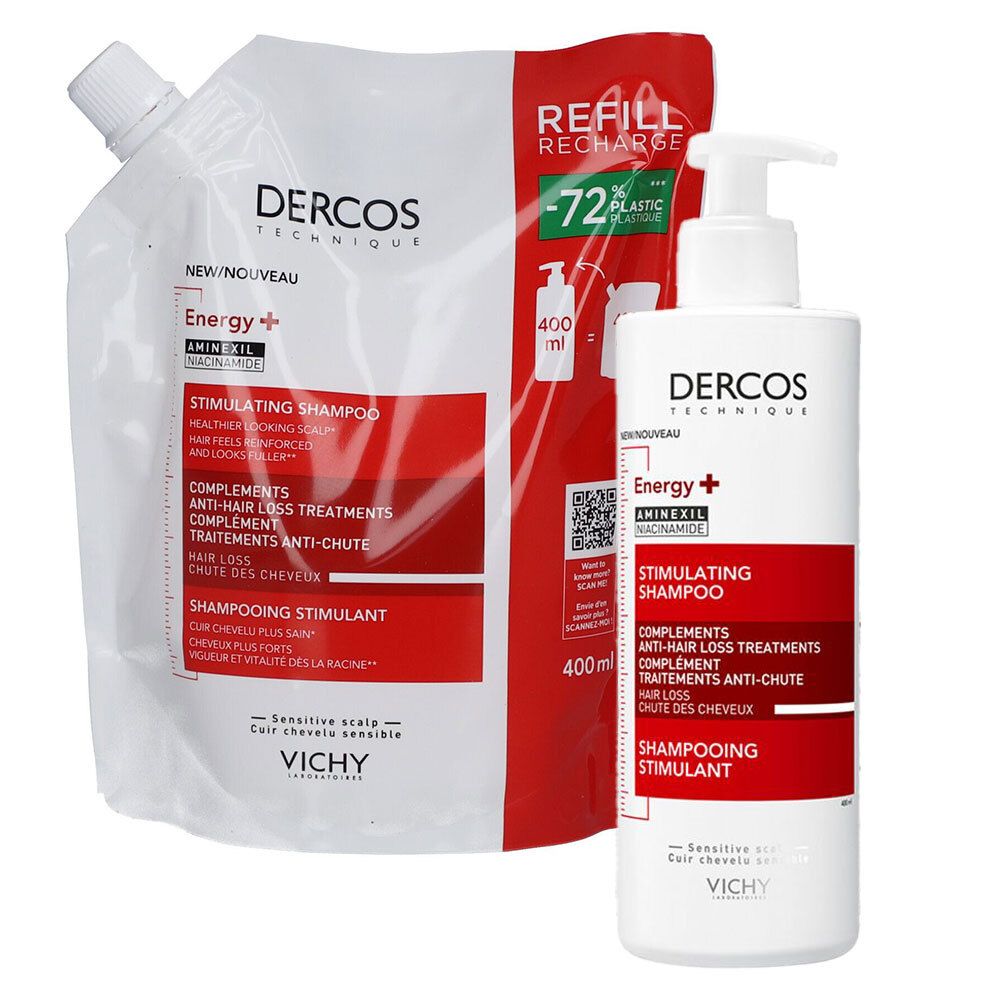
Vichy Dercos Vital Anti-Haarverlust Shampoo + 400+400 mlSet enthält1x Vichy Dercos Vital-Shampoo mit Aminexil 400 ml1x Vichy Dercos Vital+ Shampoo gegen Haarverlust Nachfüllpack 400 mlVichy Vital Anti-Haarverlust ShampooFür mehr Fülle und Widerstandskraft der HaareReinigt schonend bessere Verankerung der Haarwurzel.Verstärkt die Verankerung der Haare.Hauttyp:Alle HauttypenAnwendung:Bei den ersten Anzeichen von Haarverlust regelmäßig anwenden. Haselnussgroße Menge auf die Hand geben, mit Wasser aufschäumen und gleichmäßig ins Haar verteilen. Kurz einwirken lassen, ausspülen.Bei Kontakt mit den Augen diese gründlich ausspülen. Dieses Shampoo kann auch häufig angewendet werden.Zusammensetzung:AQUA / WATER • SODIUM LAURETH SULFATE • CITRIC ACID • SODIUM COCOAMPHOACETATE • HEXYLENE GLYCOL • AMMONIUM HYDROXIDE • GLYCOL DISTEARATE • CARBOMER • COCO-BETAINE • DIAMINOPYRIMIDINE OXIDE • ISOPROPYL ALCOHOL • NIACINAMIDE • PANTHENOL • PEG-55 PROPYLENE GLYCOL OLEATE • POLYQUATERNIUM-10 • PROPYLENE GLYCOL • PYRIDOXINE HCl • SALICYLIC ACID • SODIUM ACETATE • SODIUM BENZOATE • SODIUM CHLORIDE • SODIUM HYDROXIDE • PARFUM / FRAGRANCEHersteller: TSA 75000 93584 ST OUEN CEDEX FR. France fragen@loreal-group.comVichy Dercos Vital+ Shampoo gegen Haarverlust Nachfüllpack Vichy Dercos Nachfüllpack Vital-Shampoo mit Aminexil speziell für die Pflege von dünner werdendem Haar Das Dercos Vital-Shampoo+ mit Aminexil im umweltfreundlichen Nachfüllpack von Vichy bietet eine effektive Pflege gegen Haarausfall. Vital-Shampoo für sichtbar mehr Fülle und Vitalität Das Dercos Vital-Shampoo ist speziell formuliert, um dünner werdendes Haar bis in die Spitzen mit neuer Vitalität zu versorgen. Durch die Kombination aus Aminexil und vitalisierenden Vitaminen wird das Haar sichtbar kräftiger, voller und widerstandsfähiger. Das sanfte, stimulierende Shampoo reinigt Kopfhaut und Haare auf schonende Weise, fördert die Durchblutung und unterstützt die Haarwurzeln. Mit vulkanischem Wasser aus Vichy angereichert, trägt dieses Shampoo zur allgemeinen Kopfhautgesundheit bei. Es ist die ideale Ergänzung zur DERCOS Aminexil Pro Intensivampullen-Kur. Das nachhaltige Nachfüllpack reduziert den Kunststoffverbrauch um 72 %*, was eine umweltbewusste Haarpflege fördert. * Im Vergleich zur 390 ml Pumpflasche Besondere Eigenschaften des Vichy Dercos Vital-Shampoos mit Aminexil: Das Shampoo stärkt die Haarwurzeln und hilft, Haarverlust sichtbar zu mildern. Es verleiht dem Haar mehr Volumen, Fülle und Widerstandskraft. Das Vital-Shampoo reinigt Kopfhaut und Haare schonend und fördert die Durchblutung. Enthält vulkanisches Wasser aus Vichy, das die Hautschutzbarriere stärkt und die Kopfhaut pflegt. Ersetzt eine 390 ml Pumpflasche und spart so Plastik ein. Anwendung: Die Originalflasche lässt sich bequem mit dem praktischen Nachfüllpack wieder befüllen. Eine kleine Menge des Dercos Vital-Shampoos+ mit Aminexil in den Handflächen verteilen und gleichmäßig auf Kopfhaut und Haar auftragen. Das Shampoo etwa eine Minute lang sanft einmassieren, um die Durchblutung der Kopfhaut zu fördern und die Aufnahme der Wirkstoffe zu unterstützen. Anschließend gründlich mit klarem Wasser ausspülen. Dabei den Kontakt mit den Augen vermeiden. Für eine intensivere Wirkung empfiehlt sich die Kombination mit den Aminexil-Behandlungen für Frauen und Männer, die gezielt gegen Haarausfall wirken und das Haar zusätzlich stärken. Inhaltsstoffe: AQUA / WATER / EAU . SODIUM LAURETH SULFATE . CITRIC ACID . SODIUM COCOAMPHOACETATE . HEXYLENE GLYCOL . AMMONIUM HYDROXIDE . GLYCOL DISTEARATE . CARBOMER . COCO-BETAINE . DIAMINOPYRIMIDINE OXIDE . NIACINAMIDE . PEG-55 PROPYLENE GLYCOL OLEATE . POLYQUATERNIUM-10 . PROPYLENE GLYCOL . SALICYLIC ACID . SODIUM BENZOATE . SODIUM CHLORIDE . SODIUM HYDROXIDE . TOCOPHEROL . PARFUM / FRAGRANCE (F.I.L. N295635/1). Nettofüllmenge: 400 ml Hersteller: L'Oréal Deutschland GmbH Johannstraße 1 40476 Düsseldorf44,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Sex AdventuresPrivate Sex Adventures , "Wir haben das große Glück, mein Mann und ich, unser gemeinsames Sexleben fotografisch dokumentieren zu können." "Unsere Beziehung begann ganz normal, aber ich war heiß und auf der Suche nach Befriedigung, und so fragte ich ihn, ob er uns nicht beim Liebemachen fotografieren könnte, anstatt Aktfotos von mir zu machen", gesteht Lynn. "Und bald habe ich gemerkt, wie unheimlich fotogen meine Muschi ist." Das Projekt, das Sie in Ihren Händen halten, hat also keinen kommerziellen Hintergrund: Es handelt sich um ein einmaliges Dokument, bisher unveröffentlicht und von seltener Ehrlichkeit in der Darstellung von privater Lust. Nach neuen Experimenten dürstend, getrieben von ihren Lüsten, hat Lynn immer wieder die Grenzen erweitert. Sie wird nicht müde, ihren Mann immer wieder herauszufordern, und er gibt gerne nach. "Ich liebe es, fotografiert zu werden, während ich Sex habe", gesteht sie. Was für ein Glück, diese Momente zu teilen und sich wilden Sexspielen hinzugeben. Ihr Mann wurde quasi ihr Komplize auf der Suche nach neuen Abenteuern. Sie nahmen zusammen an nächtlichen Orgien teil, suchten Orte auf, an denen sich Fremde miteinander verlustierten, machten Nacktaufnahmen bei Sonnenuntergang, zelebrierten ihr häusliches Glück mit riesigen Spiegeln ... Er ließ Lynn die Freiheit, sich ihrer Lust hinzugeben, immer erfreut, das Gesicht seiner Frau in höchster Verzückung zu erleben. Die Liebe und der Sex zwischen Menschen, die sich lieben, ist eine ganz wundervolle Sache." , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20181101, Fotograph: Walker, Ben, Seitenzahl/Blattzahl: 128, Keyword: Akt; Aktfotografie; Befriedigung; Brüste; Erotik; Fotografie; Girls; Kunst; Liebe; Liebemachen; Lust; Masturabation; Nackheit; Naturismus; Nudismus; Orgie; Po; Pussy; SM; Sex; Tantra; Verführung; Vulva; Yoni; rasiert, Fachschema: Erotik / Fotobände (Frauen)~Frau / Fotobände~Mensch / Fotobände (Frauen)~Farbfotografie~Fotografie~Photo~Photographie~Erotik (Motiv, bildende Kunst), Fachkategorie: Fotografie, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 207, Höhe: 22, Gewicht: 1016, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.