Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Kapsel-Fee
Top-Angebote
Produkte zum Begriff Kapsel-Fee:


-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **


Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Kapsel-Fee:
-
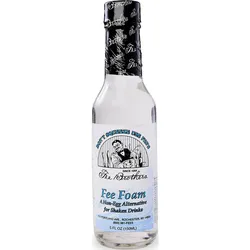
Fee Brothers Fee Foam 0,15lDer Fee Brothers Fee Foam 0,15 l ist ein professioneller Cocktailzusatz zur Erzeugung stabiler, feiner Schaumkronen und wurde speziell für den Einsatz in der Bar entwickelt. Hergestellt von Fee Brothers, bietet dieser vegane Eiweißersatz eine zuverlässige Alternative zu frischem Eiweiß, ohne Eigengeschmack oder Einfluss auf das Aromaprofil des Drinks. Der klare und geschmacksneutrale Fee Foam sorgt ausschließlich für Textur und Optik und ermöglicht eine gleichbleibende Qualität bei jedem Cocktail. Bereits 2 bis 3 Spritzer genügen, um Cocktails eine cremige, stabile Schaumkrone zu verleihen. Die handliche 0,15-l-Flasche ist ideal für den professionellen Einsatz wie auch für ambitionierte Homebars. Der Fee Brothers Fee Foam wird vor dem Shaken direkt in den Cocktail gegeben und entfaltet seine Wirkung ausschließlich durch das Schütteln. Dadurch eignet sich dieses Produkt hervorragend für klassische und moderne Drinks, bei denen normalerweise Eiweiß verwendet wird. Da es sich um ein alkoholfreies Barservice-Produkt handelt, steht Funktionalität klar im Vordergrund. Die vegane Rezeptur, die einfache Dosierung und die hygienische Handhabung machen Fee Foam zu einem festen Bestandteil zeitgemäßer Barkonzepte. Farbe: Klar und transparent. Nase: Neutral, ohne Eigengeruch. Geschmack: Geschmacksneutral, ohne Einfluss auf die Aromen des Cocktails. Abgang: Neutral und sauber, mit cremigem Mundgefühl durch die feine Schaumbildung. Der Fee Brothers Fee Foam wird eingesetzt, um Cocktails mit einer feinen, cremigen Schaumkrone zu versehen, ohne deren Geschmack zu verändern. Besonders geeignet ist er für Sour- und Fizz-Klassiker wie Pink Lady, Silver Fizz, Whiskey Sour, Gin Fizz oder moderne Signature Drinks. Durch die einfache Anwendung ersetzt Fee Foam frisches Eiweiß vollständig und sorgt für gleichmäßige Ergebnisse, sowohl in der professionellen Bar als auch zu Hause. Ideal für Barkonzepte, bei denen vegane Zutaten, konstante Qualität und saubere Verarbeitung im Fokus stehen.11,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fee Brothers Fee Foam Eiweißersatz 0,15 LiterFee Brothers Fee Foam Eiweißersatz Fee Brothers Fee Foam bietet eine einzigartige Möglichkeit, Cocktails ohne Eiweiß zuzubereiten. Mit nur 2-3 Spritzern dieser klaren Flüssigkeit wird in Sours, Daiquiris und vielen anderen geschüttelten oder stark gerührten Cocktails eine leichte Schaumkrone erzeugt. Dank des Fee Foam Eiweißersatzes bleibt der Geschmack des Drinks unverändert, da das Produkt geschmacklos und farbneutral ist. In Cocktails wie Sours, Daiquiris und vielen anderen, die geschüttelt oder intensiv gerührt werden, zeigt Fee Foam sein volles Potenzial. Ohne den Einsatz von Eiweiß wird dennoch eine beeindruckende Schaumkrone erreicht, die dem Getränk eine besondere Textur verleiht. Der Eiweißersatz sorgt für eine ansprechende Optik, ohne den Geschmack des Cocktails zu beeinflussen. Fee Brothers Fee Foam überzeugt durch seine Vielseitigkeit und einfache Handhabung. In der modernen Cocktailwelt wird oft auf die Verwendung von Eiweiß verzichtet. Hier schafft Fee Foam Abhilfe und ermöglicht dennoch die typischen, schaumigen Cocktails. Ein Muss für jede gut sortierte Haus- oder Profibar.12,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Kapsel-Fee
-
Silber-Fee - MundpflegefingerlingDer Mundpflege-Fingerling besteht aus zwei Seiten zur Zahnfleisch-Massage und Reinigung erster Zähnchen. Mit der glatten Seite unterstützen Sie durch sanfte Zahnfleisch-Massage Ihr Baby beim Zahnen. Die weiche Seite eignet sich durch die vergrößerte Oberfläche optimal zur Reinigung der ersten Zähnchen. Im Gegensatz zu herkömmlichen Zahnbürsten und Beißringen können Sie den Druck punktgenau dosieren und Zahnfleischverletzungen vermeiden. Trainieren Sie spielerisch die erste Zahnpflege Ihres Babys mit der „Silber-Fee“ oder verwenden Sie den Mundpflege-Fingerling selbst für eine angenehme und schnelle Zungenreinigung. Durch die antibakterielle Silberausrüstung werden Bakterien am Wachstum gehindert und Ihr Mundpflege-Fingerling bleibt antibakteriell*. * Der biozide Wirkstoff Silber-Natriumhydrogen-Zirconium-Phosphat (CAS-NR. 265 647-11-8) im Faserpolymer vermindert aufgrundder antibakteriellen Aktivität die Besiedlung und Vermehrung von Mikroorganismen im Fingerling. Anwendungsbereich : Mit zwei Seiten zur Zahnfleisch-Massage und Reinigung erster Zähnchen. Mit der glatten Seite unterstützen Sie durch sanfte Zahnfleisch-Massage Ihr Baby beim Zahnen. Die weiche Seite eignet sich optimal zur Reinigung der ersten Zähnchen. Im Gegensatz zu herkömmlichen Zahnbürsten und Beißringen können Sieden Druck punktgenau dosieren und Zahnfleischverletzungen vermeiden. Trainieren Sie spielerisch die erste Zahnpflege Ihres Babys mit der Silber-Fee oder verwenden Sie den Mundpflege-Fingerling selbst für eine angenehme und schnelle Zungenreinigung. Material: 55 % Polyester, 30 % Polyamid, 15 % Elastan Pflegehinweise: Bitte reinigen Sie den Fingerling vor Erstgebrauch gründlich bei ca. 40° C warmen Wasser. Spülen Sie den Fingerling nach jeder Anwendung unter fließend warmemWasser aus. Anschließend gut ausdrücken und an einem hellenhygienischen Ort trocknen. Ersetzen Sie das praktische Doppelpack bei täglicher Anwendung nach 4-6 Wochen. Bitte nicht in der Waschmaschine oder Geschirrspülmaschine reinigen.6,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kapsel Tiefenmesser CompactTauchausrüstung ? Instrumente ? Kompasse & Tiefenmesser SCUBAPRO KAPSEL TIEFENMESSER COMPACT Warum wir diesen Artikel empfehlen. Präzise analoge Tiefenmessung ohne Schnickschnack ? der Scubapro Kapsel Tiefenmesser Compact garantiert auf Knopfdruck alle wichtigen Tiefeninformationen und lässt sich problemlos in kompatible Tauchkonsolen einsetzen. VORTEILE DES SCUBAPRO KAPSEL TIEFENMESSER COMPACT __ PRÄZISE TIEFENMESSUNG BIS 60 M Das bewährte Rohrfederdesign sorgt in jeder Tiefe für genaue analoge Messwerte ohne Batterieabhängigkeit. Die Skala reicht bis 60 m und deckt damit die typischen Sporttauchtiefen zuverlässig ab. __ ÖLGEFÜLLT & STOßRESISTENT Die mit Ölbad gedämpfte Mechanik schützt das Messelement vor Erschütterungen und sorgt auch bei turbulenten Tauchbedingungen für ein ruhiges, gut ablesbares Zeigerverhalten. Das robuste Nylongehäuse verträgt den Belastungen des Taucheralltags zuverlässig. __ FLUORESZIERENDE SKALA & SCHLEPPZEIGER Die hell beleuchtete Skalenscheibe sorgt auch in schlechten Sichtverhältnissen für problemlose Ablesbarkeit. Der integrierte Schleppzeiger markiert die maximale Tauchtiefe des gesamten Tauchgangs ? ideal für die Nachkontrolle an der Oberfläche. __ KONSOLENKOMPATIBLE KAPSELFORM Mit einem Außendurchmesser von ca. 48 mm lässt sich einsetzen die Tiefenmesser-Kapsel in gängige Scubapro-Konsolen. Das ermöglicht es bestehende Konsolen zu ergänzen oder gebrauchte Kapseln unkompliziert zu ersetzen. Integrierte Temperaturanzeige inklusive. PRODUKTBESCHREIBUNG Der SCUBAPRO KAPSEL TIEFENMESSER COMPACT ist die klassische analoge Lösung für alle Sporttaucher, die ihre Tiefe auf mechanischem Weg ablesen möchten. Die kompakte Kapsel mit ca. 48 mm Durchmesser wurde entwickelt für den Einsatz in Scubapro-kompatiblen Konsolengehäusen und liefert dabei zuverlässige analoge Tiefeninformationen ? als primäres Instrument neben einem Tauchcomputer. Technisch basiert der Tiefenmesser auf dem bewährten Bourdonrohr-Messprinzip, das den Umgebungsdruck direkt in eine Anzeige umwandelt. Die ölgefüllte Mechanik stabilisiert den Zeiger und bewahrt die Messeinheit vor Stoßbelastungen. Die fluoreszierende Skala umfasst 60 m und lässt sich selbst in trüben Gewässern gut ablesbar. Ein integrierter Schleppzeiger hält die während des Tauchgangs erreichte Maximaltiefe fest ? wichtig für die Dekompressions- und Sicherheitsstopkontrolle nach dem Auftauchen. Ebenfalls integriert ist eine Temperaturanzeige. Der Kapsel Tiefenmesser Compact ist prädestiniert für Taucher, die eine bestehende Scubapro-Konsole ergänzen oder eine defekte Tiefenmesser-Kapsel erneuen möchten. Als batteriefreies Tauchinstrument punktet der Compact durch seine Wartungsarmut ? eine zuverlässige Wahl für Sporttaucher, die auf klassische Instrumente schwören. EIGENSCHAFTEN DES KAPSEL TIEFENMESSERS * Analoge Tiefenmesser-Kapsel für den Einsatz in Tauchkonsolen * Durchmesser: ca. 48 mm ? kompatibel mit gängigen Scubapro-Konsolengehäusen * Messkala: 0?60 m (metrisch) * Ölgefüllte Mechanik für vibrationsdämpfende, ruhige Anzeige * Bewährtes Bourdonrohr-Messprinzip für präzise Druckmessung * Fluoreszierende Zifferblattskala für gute Ablesbarkeit bei schlechten Sichtverhältnissen * Schleppzeiger zur Anzeige der maximalen Tauchtiefe * Integrierte Temperaturanzeige * Robustes, stoßfestes Nylongehäuse * Ohne Armband (Kapsel-Version zur Konsolenmontage) EINSATZGEBIETE * Sporttauchen * Freizeittauchen * Backup-Instrument * Konsolenaufrüstung * Ersatzteilersatz * Warm- und Kaltwasser114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.