Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **


Ähnliche Suchbegriffe für Ledleuchte
Top-Angebote
Produkte zum Begriff Ledleuchte:
-
Stelton, Tischlampe, Pier LEDLeuchte messing (146 lm)Die Pier LED-Leuchte von Stelton ist eine innovative Neuinterpretation der klassischen Schiffslampe, die sowohl im Innen- als auch im Aussenbereich eingesetzt werden kann. Mit ihrem eleganten Design und der warmen Lichtabstrahlung schafft sie eine einladende Atmosphäre, die besonders an lauen Sommerabenden auf der Terrasse oder dem Balkon zur Geltung kommt. Die tragbare Lampe ist mit einem praktischen Griff ausgestattet, der den Transport erleichtert. Sie bietet drei verschiedene Helligkeitsstufen, sodass die Lichtintensität je nach Stimmung und Bedarf angepasst werden kann. Die drahtlose Nutzung und die einfache Aufladung über ein USB-Kabel machen die Pier LED-Leuchte zu einer flexiblen Lichtquelle für jede Gelegenheit. Mit einer beeindruckenden Batterielebensdauer von bis zu 60 Stunden bei reduzierter Helligkeit ist sie ideal für längere Nutzung ohne ständige Aufladung. - Neuinterpretation der klassischen Schiffslampe - Drei einstellbare Helligkeitsstufen für individuelle Stimmung - Tragbar für Innen- und Aussenbereich - Drahtlos mit USB-Aufladung für Flexibilität - Lange Batterielebensdauer von bis zu 60 Stunden.157,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
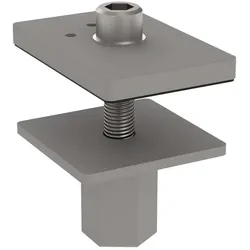
Tisch-Einbau Adapter für LEDLeuchte MAULjaval u. MAULjuvisPassend zur LED-Leuchte MAULjuvis 825 87 und MAULjaval 825 83Zur Montage im SchreibtischBefestigung direkt in der Arbeitsplatte, Ø Bohrloch 12 mmGeeignet für Tischplatten bis 45 mmAus robustem StahlInklusive MontagematerialInformationspflichten zur GPSR ProduktsicherheitsverordnungHerstellerVerantwortliche PersonWarn- / SicherheitshinweiseAngaben zum HerstellerJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deAngaben zur verantwortlichen PersonJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deDetails zur ProduktsicherheitWarn- und Sicherheitshinweise finden Sie auf der Produktverpackung oder im Downloadbereich der Produktseite.53,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
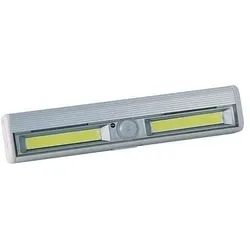
Velamp, Tischlampe, LT 011 LEDLeuchte mit Bewegungsmelder (200 lm)Ideal für Schränke, Vitrinen oder Bettgestelle. Gehäuse aus Kunststoff mit den Massen L303 x B160 x H103 mm. Ausgestattet mit einem Schiebeschalter auf der Rückseite für Dauer ein, aus oder Automatik zum Schalten in der Nacht über den integrierten Bewegungsmelder (Leuchtdauer bei Bewegungserfassung ca. 20 Sekunden). Leuchtdauer mit einem Satz Alkaline-Batterien bis zu 15 Stunden. Inklusive Befestigungsmaterial. Batteriebetrieb.36,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Ledleuchte:
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelton, Gartenbeleuchtung, Pier LEDLeuchte (146 lm)Stelton - Pier LED-Leuchte H: 33,5 cm, schwarz Die Stelton Pier LED-Lampe ist eine gelungene Neuinterpretation der klassischen Schiffslampe, die auch mitverantwortlich für den Namen des Produkts ist. Mit ihrem angenehmen Licht verlängert Pier die warmen Sommerabende auf der Terrasse oder dem Balkon. Die LED-Lampe kann drinnen und draussen (bei trockenem Wetter und Temperaturen über dem Gefrierpunkt) verwendet werden und ist dank des Griffs an der Oberseite der Lampe bequem zu tragen. Pier kann auf drei verschiedene Helligkeitsstufen eingestellt werden, je nach Bedarf und gewünschter Stimmung. Stelton Pier ist drahtlos und wird mit dem mitgelieferten USB-Kabel aufgeladen (Hinweis: Wandstecker wird nicht mitgeliefert). Die Ladezeit beträgt etwa 12-13 Stunden (Akku von 0 %–100 %). Leistung des Akkus bei 100 % Lichtstärke ca. 8 Stunden / Leistung des Akkus bei 70 % Lichtstärke 30+ Stunden / Leistung des Akkus bei 40 % Lichtstärke 60+ Stunden. Ab Frühjahr 2024 ist die Pier.205,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelton, Tischlampe, Pier LEDLeuchte messing (146 lm)Die Pier LED-Leuchte von Stelton ist eine innovative Neuinterpretation der klassischen Schiffslampe, die sowohl im Innen- als auch im Aussenbereich eingesetzt werden kann. Mit ihrem eleganten Design und der warmen Lichtabstrahlung schafft sie eine einladende Atmosphäre, die besonders an lauen Sommerabenden auf der Terrasse oder dem Balkon zur Geltung kommt. Die tragbare Lampe ist mit einem praktischen Griff ausgestattet, der den Transport erleichtert. Sie bietet drei verschiedene Helligkeitsstufen, sodass die Lichtintensität je nach Stimmung und Bedarf angepasst werden kann. Die drahtlose Nutzung und die einfache Aufladung über ein USB-Kabel machen die Pier LED-Leuchte zu einer flexiblen Lichtquelle für jede Gelegenheit. Mit einer beeindruckenden Batterielebensdauer von bis zu 60 Stunden bei reduzierter Helligkeit ist sie ideal für längere Nutzung ohne ständige Aufladung. - Neuinterpretation der klassischen Schiffslampe - Drei einstellbare Helligkeitsstufen für individuelle Stimmung - Tragbar für Innen- und Aussenbereich - Drahtlos mit USB-Aufladung für Flexibilität - Lange Batterielebensdauer von bis zu 60 Stunden.157,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tisch-Einbau Adapter für LEDLeuchte MAULjaval u. MAULjuvisPassend zur LED-Leuchte MAULjuvis 825 87 und MAULjaval 825 83Zur Montage im SchreibtischBefestigung direkt in der Arbeitsplatte, Ø Bohrloch 12 mmGeeignet für Tischplatten bis 45 mmAus robustem StahlInklusive MontagematerialInformationspflichten zur GPSR ProduktsicherheitsverordnungHerstellerVerantwortliche PersonWarn- / SicherheitshinweiseAngaben zum HerstellerJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deAngaben zur verantwortlichen PersonJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deDetails zur ProduktsicherheitWarn- und Sicherheitshinweise finden Sie auf der Produktverpackung oder im Downloadbereich der Produktseite.53,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Ledleuchte
-
Velamp, Tischlampe, LT 011 LEDLeuchte mit Bewegungsmelder (200 lm)Ideal für Schränke, Vitrinen oder Bettgestelle. Gehäuse aus Kunststoff mit den Massen L303 x B160 x H103 mm. Ausgestattet mit einem Schiebeschalter auf der Rückseite für Dauer ein, aus oder Automatik zum Schalten in der Nacht über den integrierten Bewegungsmelder (Leuchtdauer bei Bewegungserfassung ca. 20 Sekunden). Leuchtdauer mit einem Satz Alkaline-Batterien bis zu 15 Stunden. Inklusive Befestigungsmaterial. Batteriebetrieb.36,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.