Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für Outdoor
Top-Angebote
Produkte zum Begriff Outdoor:
-
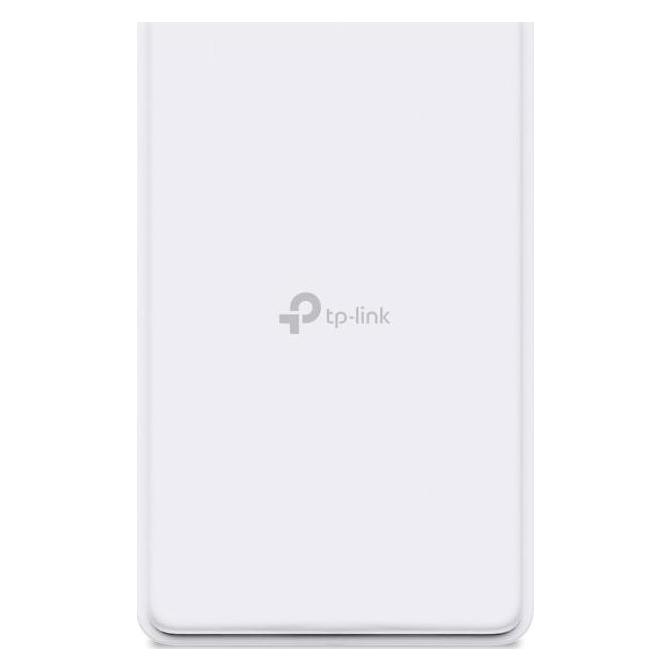
TP-LINK EAP772-Outdoor Außenbereich (EAP772-OUTDOOR)Produktbeschreibung: TP-Link Omada EAP772-Outdoor V1 - Accesspoint - Wi-Fi 7, Bluetooth - Cloud-verwaltet, Gerätetyp: Accesspoint, Formfaktor: Wand- / Pfostenmontage möglich - außen, innen, Data Link Protocol: Ethernet, Fast Ethernet, Gigabit Ethernet, 2.5 Gigabit Ethernet, IEEE 802.11a, IEEE 802.11b, IEEE 802.11g, IEEE 802.11n, IEEE 802.11ac, IEEE 802.11ax (Wi-Fi 6), IEEE 802.11be (Wi-Fi 7), Bluetooth 5.2 LE, Frequenzband: 2,4 GHz, 5 GHz, 6 GHz, Leistung: Maximale Datenrate (2,4 GHz): 688 Mbps Maximale Datenrate (5 GHz): 2882 Mbps Maximale Datenrate (6 GHz): 5765 Mbps Kanalbandbreite: 320 mhz, Kapazität: Streams: 6 Angeschlossene Geräte: 250+ Maximale Anzahl konfigurierter SSIDs: 24 SSIDs pro Gerät: 16 SSIDs pro Radio: 8 Anzahl gleichzeitiger Clients: 128 MAC-Filtereinträge: 4000, Zubehör im Lieferumfang: Wand-/Deckenbefestigungs-Set, Erforderliches Betriebssystem: Microsoft Windows XP / Vista / 7 / 10 / 11, Linux, Power Over Ethernet (PoE)-Unterstützung: PoE+, Abmessungen (Breite x Tiefe x Höhe): 23 cm x 6,97 cm x 20,75 cm, Gewicht: 1,41 kg240,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donic Outdoor-Tischtennisplatte "Outdoor Roller 1000",blau,Robuster Freizeittisch in der Kompakt-Technologie für höchste Ansprüche. Robuster Freizeittisch für höchste Ansprüche Feuchtigkeitsresistente 6 mm Melaminharzoberfläche für hohen und authentischen Ballabsprung Tisch mit Netz und Halterung für Schläger und Bälle Große gummiert Doppelrollen 128 mm für sicheren Stand und Transport Playbackspiel möglich Sicherungssystem mittels sichtbarer Griffvorrichtung Sicherer Versand durch "Hermes 2-Mann-Handling" bis hinter die erste geschlossene Tür Made in Germany Spielerisch leichtes Handling durch das Bügelverriegelungssystem. Die feuchtigkeitsresistente 6 mm starke Melaminharzoberfläche, fest verklebt auf einer Metallunterkonstruktion, sorgt für einen hohen und authentischen Ballabsprung. Der umlaufende 50 mm Metallrahmen erhöht zusätzlich die Stabilität. Untergestell 50 x 30 mm Vierkantprofilrohr. Beinaufsteller stirnseitig mittels Strebe verstärkt. Dauerhaft befestigtes Netz und seitlich angebrachte Ballhalterung im Lieferumfang. Große gummierte 128 mm Leichtlauf-Doppelrollen sorgen für sicheren Stand und Transport auch auf unebenem Gelände. Playback-Stellung für das Spiel alleine möglich. (Schläger und Bälle nicht im Lieferumfang). Spielklasse nach EN14468-1=B (Schul- und Vereinssport)|Farbe=blau|_GROUP=Abmessungen, Maße|Abstellmaß=153 x 70 x 155 cm (L x B x H)|Gewicht=75 kg|Plattenstärke=6 mm|Größe Spielfeld=274 x 152,5 cm (L x B)|_GROUP=Material|Material Gestell=Vierkantprofilrohr|Material Platte=Melaminharz|_GROUP=Besondere Eigenschaften|rollbar=ja|klappbar=ja|Netzgarnitur=im Lieferumfang enthalten|Lieferumfang=Tischtennisplatte, Netzgarnitur, Ballhalterung589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Outdoor:
-
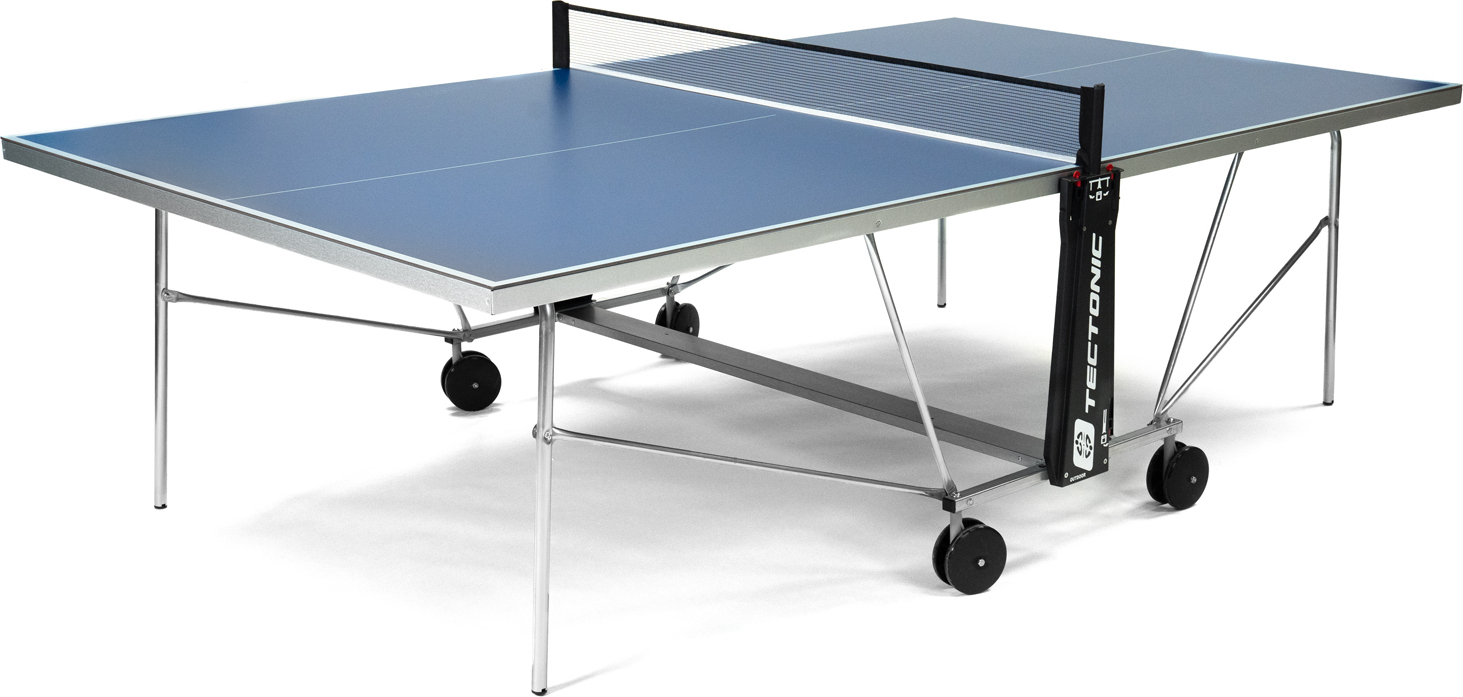
Tectonic - Outdoor Tischtennisplatte - inkl. Outdoor-NetzWETTERFEST: Metallteile sind vor Korrosion geschützt. Solider 36mm Rahmen.PLATZSPAREND & KLAPPBAR: Einfach zusammenklappbar - 4x großen DoppelräderSICHER: Doppelte Verriegelungssystem - auch für Kinder leicht handhabbarUND MEHR: Alleintraining möglich, Netz inklusivTectonic Outdoor TischtennisplattePING FOR FUNMit großen Rädern, einer Spielfläche aus Melaminhartzplatte, langlebigen Materialien und einer Sicherheitsverriegelung bietet der Tectonic Outdoor Tischtennisplatte viel Spaß für Groß und Klein im Innen- und Außenbereich.In Frankreich hergestelltErsatzteile 20 Jahre VerfügbarDas ganze Jahr über draußenSpieloberfläche: 4 mm MelaminhartzplatteMelaminhartzplatte ist eine hervorragende Spieloberfläche für Tischtennisplatten im Außenbereich.WetterfestKratzfestStoßfestGuter BallrücksprungSolo-spielen für EinzeltrainingUm selbstständig zu trainieren oder zu spielen, wenn du keinen Spielpartner hast.Sicheres VerriegelungssystemEntspricht der Norm EN-14468Kompakt und leicht zu transpo399,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Outdoor
-
TP-LINK EAP772-Outdoor Außenbereich (EAP772-OUTDOOR)Produktbeschreibung: TP-Link Omada EAP772-Outdoor V1 - Accesspoint - Wi-Fi 7, Bluetooth - Cloud-verwaltet, Gerätetyp: Accesspoint, Formfaktor: Wand- / Pfostenmontage möglich - außen, innen, Data Link Protocol: Ethernet, Fast Ethernet, Gigabit Ethernet, 2.5 Gigabit Ethernet, IEEE 802.11a, IEEE 802.11b, IEEE 802.11g, IEEE 802.11n, IEEE 802.11ac, IEEE 802.11ax (Wi-Fi 6), IEEE 802.11be (Wi-Fi 7), Bluetooth 5.2 LE, Frequenzband: 2,4 GHz, 5 GHz, 6 GHz, Leistung: Maximale Datenrate (2,4 GHz): 688 Mbps Maximale Datenrate (5 GHz): 2882 Mbps Maximale Datenrate (6 GHz): 5765 Mbps Kanalbandbreite: 320 mhz, Kapazität: Streams: 6 Angeschlossene Geräte: 250+ Maximale Anzahl konfigurierter SSIDs: 24 SSIDs pro Gerät: 16 SSIDs pro Radio: 8 Anzahl gleichzeitiger Clients: 128 MAC-Filtereinträge: 4000, Zubehör im Lieferumfang: Wand-/Deckenbefestigungs-Set, Erforderliches Betriebssystem: Microsoft Windows XP / Vista / 7 / 10 / 11, Linux, Power Over Ethernet (PoE)-Unterstützung: PoE+, Abmessungen (Breite x Tiefe x Höhe): 23 cm x 6,97 cm x 20,75 cm, Gewicht: 1,41 kg240,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donic Outdoor-Tischtennisplatte "Outdoor Roller 1000",blau,Robuster Freizeittisch in der Kompakt-Technologie für höchste Ansprüche. Robuster Freizeittisch für höchste Ansprüche Feuchtigkeitsresistente 6 mm Melaminharzoberfläche für hohen und authentischen Ballabsprung Tisch mit Netz und Halterung für Schläger und Bälle Große gummiert Doppelrollen 128 mm für sicheren Stand und Transport Playbackspiel möglich Sicherungssystem mittels sichtbarer Griffvorrichtung Sicherer Versand durch "Hermes 2-Mann-Handling" bis hinter die erste geschlossene Tür Made in Germany Spielerisch leichtes Handling durch das Bügelverriegelungssystem. Die feuchtigkeitsresistente 6 mm starke Melaminharzoberfläche, fest verklebt auf einer Metallunterkonstruktion, sorgt für einen hohen und authentischen Ballabsprung. Der umlaufende 50 mm Metallrahmen erhöht zusätzlich die Stabilität. Untergestell 50 x 30 mm Vierkantprofilrohr. Beinaufsteller stirnseitig mittels Strebe verstärkt. Dauerhaft befestigtes Netz und seitlich angebrachte Ballhalterung im Lieferumfang. Große gummierte 128 mm Leichtlauf-Doppelrollen sorgen für sicheren Stand und Transport auch auf unebenem Gelände. Playback-Stellung für das Spiel alleine möglich. (Schläger und Bälle nicht im Lieferumfang). Spielklasse nach EN14468-1=B (Schul- und Vereinssport)|Farbe=blau|_GROUP=Abmessungen, Maße|Abstellmaß=153 x 70 x 155 cm (L x B x H)|Gewicht=75 kg|Plattenstärke=6 mm|Größe Spielfeld=274 x 152,5 cm (L x B)|_GROUP=Material|Material Gestell=Vierkantprofilrohr|Material Platte=Melaminharz|_GROUP=Besondere Eigenschaften|rollbar=ja|klappbar=ja|Netzgarnitur=im Lieferumfang enthalten|Lieferumfang=Tischtennisplatte, Netzgarnitur, Ballhalterung589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.