Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Plan
Top-Angebote
Produkte zum Begriff Plan:
-
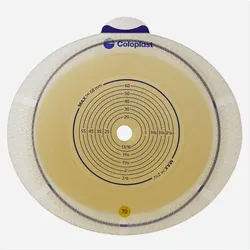
SenSura Flex planSenSura® Flex ist eine zweiteilige Versorgung mit einem Klebekopplungssystem, das die Vorteile eines einteiligen Systems bietet: Es kombiniert Sicherheit und Flexibilität. Der Stomabeutel ist mit einer starken Klebeverbindung sicher an der SenSura® Zwei-Schichten-Hautschutz-Basisplatte fixiert. Die flexible Klebeverbindung gibt Bewegungsfreiheit und macht SenSura® Flex zu einem komfortablen, unauffällig zu tragenden System. Der Stomabeutel ist von der doppelschichtigen Basisplatte abnehmbar. Damit lässt sich der Beutel häufiger wechseln als die an der Haut haftende Basisplatte. SenSura® Flex Systeme sind mit planen oder gewölbten SenSura® und SenSura® Xpro Basisplatten erhältlich. Diese Platten lassen sich mit offenen, geschlossenen oder Urostomie-Beuteln kombinieren. Das breite Sortiment besteht aus einer Reihe von Basisplatten mit vorgestanzten oder ausschneidbaren Lochgrößen sowie Stomabeuteln in unterschiedlichen Größen, die transparent oder hautfarben erhältlich sind. SenSura® Zwei-Schichten-Hautschutz für Sicherheit und Hautpflege Der einzigartige SenSura® Hautschutz besteht aus zwei Schichten, entwickelt, um Ihnen die Sicherheit zu liefern, die Sie für Ihren Alltag brauchen: Schutzschicht – schützt die Haut vor Ausscheidungen aus dem Stoma Hautpflegeschicht – erhält die Gesundheit der Haut und absorbiert austretende Flüssigkeit Der SenSura® Xpro Hautschutz bietet zusätzlichen Schutz vor aggressiven Ausscheidungen. Diese Versorgung eignet sich für Menschen mit einem Ileo- oder Urostoma. Die besonders erosionsbeständige Basisplatte verhindert, dass die aggressiven und flüssigen Ausscheidungen die Basisplatte auflösen und in Kontakt mit der Haut kommen. Konvex light für schwer zu versorgende Stomata. SenSura® Flex Basisplatten sind als konvex light Version erhältlich. Die ovale Form der konvex light Basisplatte wurde für schwer zu pflegende Stomata entwickelt, die beispielsweise bündig mit der Haut, zurückgezogen (retrahiert) oder in einer Hautfalte angelegt sind. Sie übt leichten, direkten Druck auf die stomaumgebende Haut aus. Sie ermöglicht dadurch das Austreten des Stomas aus der Haut und reduziert das Risiko eines Ausflusses von Ausscheidungen. Bitten Sie Ihre/-n Stomatherapeuten/-in um weitere Informationen zu konvex light. Technische Daten Bezeichnung Basisplatte Art.-Nr. 10102 Ringgröße in mm 50 Größe 130 mm x 110 mm PZN 00513432 Hilfsmittelnummer 29.26.05.0125 Zusatzinformation * Ausschneidbare Öffnung68,32 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MEPA TW Plan/Fliese + Top5 Abdeckblende Plan, 500 mm, 592040 592040Mepa TersoWALL Plan/Fliese/Top5 Abdeckblende Plan, 500 mm, 592040 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Abdeckblende Plan 500 mm für MEPA TersoWALL Plan/Fliese/Top5 EIGENSCHAFTEN - Edelstahl - Länge 500 mm LIEFERUMFANG - Abdeckblende Verwendungshinweis: - Kein Verwendungshinweis notwendig161,79 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
MEPA TW Plan/Fliese + Top5 Abdeckblende Plan, 700 mm, 592041 592041Mepa TersoWALL Plan/Fliese/Top5 Abdeckblende Plan, 700 mm, 592041 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Abdeckblende Plan 700 mm für MEPA TersoWALL Plan/Fliese/Top5 EIGENSCHAFTEN - Edelstahl - Länge 700 mm LIEFERUMFANG - Abdeckblende Verwendungshinweis: - Kein Verwendungshinweis notwendig168,36 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **


Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Plan:
-
Musik Hack Master Plan 2 UPG Master PlanMusik Hack Master Plan 2 UPG Master Plan (ESD); Mastering Plugin; Upgrade auf Musik Hack Master Plan 2 für Besitzer von Master Plan; komplette Mastering-Kette in einem Plugin, die Signalkette von Master Plan 1 bleibt als Legacy-Modus wählbar; Limiter und Clipper mit Erhalt der Wellenform: Lautheit ohne Verlust von Transienten und Tiefbass; Referenzvergleich mit Beat-Erkennung, latenzkompensierter Bypass und drei automatisierbare Snapshots; Presence: zwei frequenzabhängige Release-Algorithmen von weicher, dynamischer Begrenzung bis zu reinem Clipping; Body holt leise Anteile nach vorn, Smooth verdichtet sanft, Glow verbindet den Mix ohne Kompressor; Aura dosiert den Grundcharakter der Erstversion stufenlos; Thick-Sättigung mit vier überblendbaren Farben, wahlweise auf Bässe, Höhen oder das ganze Signal gerichtet; Silk: Höhensättigung in drei Stufen; Tape mit getrennt regelbarer Menge und Färbung; Low-, Mid- und High-EQ mit natürlichem Phasenverhalten, Mittenfrequenz wählbar, Clean gegen Dröhnen im Bassbereich; Multipressor: Dreiband-Kompression mit nahezu linearphasiger Frequenzweiche ohne Pre-Ringing; Calm: dynamische Resonanzfilter gegen Härte und Aufstauungen bei geringer Phasenverzerrung; Wide verbreitert das Stereobild; True-Peak-Kontrolle und DC-Offset-Korrektur; Aliasing-Unterdrückung aus Oversampling und ADAA, Oversampling-Stufe wählbar, Low-Latency-Modus mit latenzarmen Varianten aller Schaltungen; Eingangspegel per Klick auf rund -18 dB RMS, Unity gleicht den Ausgang laufend an die Eingangs-LUFS an; Optimal-Loudness-Anzeige mit Ampel für den idealen Pegelbereich; Ansichten Full Metering, Spectrum, Gain, EQ mit Phasengang, Reference und Ears Only; Bedienelemente: In, Out, Unity, Loud, Presence, Body, Smooth, Glow, Aura, Thick, Color, Thick Tone, Silk, Tape, Low, Mid, Mid Freq., High, Clean, Low Comp, Mid Comp, High Comp, Calm, Wide, TP, DC, Bypass, Snapshot A/B/C, Version59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SenSura Flex planSenSura® Flex ist eine zweiteilige Versorgung mit einem Klebekopplungssystem, das die Vorteile eines einteiligen Systems bietet: Es kombiniert Sicherheit und Flexibilität. Der Stomabeutel ist mit einer starken Klebeverbindung sicher an der SenSura® Zwei-Schichten-Hautschutz-Basisplatte fixiert. Die flexible Klebeverbindung gibt Bewegungsfreiheit und macht SenSura® Flex zu einem komfortablen, unauffällig zu tragenden System. Der Stomabeutel ist von der doppelschichtigen Basisplatte abnehmbar. Damit lässt sich der Beutel häufiger wechseln als die an der Haut haftende Basisplatte. SenSura® Flex Systeme sind mit planen oder gewölbten SenSura® und SenSura® Xpro Basisplatten erhältlich. Diese Platten lassen sich mit offenen, geschlossenen oder Urostomie-Beuteln kombinieren. Das breite Sortiment besteht aus einer Reihe von Basisplatten mit vorgestanzten oder ausschneidbaren Lochgrößen sowie Stomabeuteln in unterschiedlichen Größen, die transparent oder hautfarben erhältlich sind. SenSura® Zwei-Schichten-Hautschutz für Sicherheit und Hautpflege Der einzigartige SenSura® Hautschutz besteht aus zwei Schichten, entwickelt, um Ihnen die Sicherheit zu liefern, die Sie für Ihren Alltag brauchen: Schutzschicht – schützt die Haut vor Ausscheidungen aus dem Stoma Hautpflegeschicht – erhält die Gesundheit der Haut und absorbiert austretende Flüssigkeit Der SenSura® Xpro Hautschutz bietet zusätzlichen Schutz vor aggressiven Ausscheidungen. Diese Versorgung eignet sich für Menschen mit einem Ileo- oder Urostoma. Die besonders erosionsbeständige Basisplatte verhindert, dass die aggressiven und flüssigen Ausscheidungen die Basisplatte auflösen und in Kontakt mit der Haut kommen. Konvex light für schwer zu versorgende Stomata. SenSura® Flex Basisplatten sind als konvex light Version erhältlich. Die ovale Form der konvex light Basisplatte wurde für schwer zu pflegende Stomata entwickelt, die beispielsweise bündig mit der Haut, zurückgezogen (retrahiert) oder in einer Hautfalte angelegt sind. Sie übt leichten, direkten Druck auf die stomaumgebende Haut aus. Sie ermöglicht dadurch das Austreten des Stomas aus der Haut und reduziert das Risiko eines Ausflusses von Ausscheidungen. Bitten Sie Ihre/-n Stomatherapeuten/-in um weitere Informationen zu konvex light. Technische Daten Bezeichnung Basisplatte Art.-Nr. 10102 Ringgröße in mm 50 Größe 130 mm x 110 mm PZN 00513432 Hilfsmittelnummer 29.26.05.0125 Zusatzinformation * Ausschneidbare Öffnung68,32 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Plan
-
MEPA TW Plan/Fliese + Top5 Abdeckblende Plan, 500 mm, 592040 592040Mepa TersoWALL Plan/Fliese/Top5 Abdeckblende Plan, 500 mm, 592040 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Abdeckblende Plan 500 mm für MEPA TersoWALL Plan/Fliese/Top5 EIGENSCHAFTEN - Edelstahl - Länge 500 mm LIEFERUMFANG - Abdeckblende Verwendungshinweis: - Kein Verwendungshinweis notwendig161,79 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
MEPA TW Plan/Fliese + Top5 Abdeckblende Plan, 700 mm, 592041 592041Mepa TersoWALL Plan/Fliese/Top5 Abdeckblende Plan, 700 mm, 592041 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Abdeckblende Plan 700 mm für MEPA TersoWALL Plan/Fliese/Top5 EIGENSCHAFTEN - Edelstahl - Länge 700 mm LIEFERUMFANG - Abdeckblende Verwendungshinweis: - Kein Verwendungshinweis notwendig168,36 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
MEPA TW Plan/Fliese + Top5 Abdeckblende Plan, 800 mm, 592042 592042Mepa TersoWALL Plan/Fliese/Top5 Abdeckblende Plan, 800 mm, 592042 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Abdeckblende Plan 800 mm für MEPA TersoWALL Plan/Fliese/Top5 EIGENSCHAFTEN - Edelstahl - Länge 800 mm LIEFERUMFANG - Abdeckblende Verwendungshinweis: - Kein Verwendungshinweis notwendig176,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
MEPA TW Plan/Fliese + Top5 Abdeckblende Plan, 1000 mm, 592043 592043Mepa TersoWALL Plan/Fliese/Top5 Abdeckblende Plan, 1000 mm, 592043 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Abdeckblende Plan 1000 mm für MEPA TersoWALL Plan/Fliese/Top5 EIGENSCHAFTEN - Edelstahl - Länge 1000 mm LIEFERUMFANG - Abdeckblende Verwendungshinweis: - Kein Verwendungshinweis notwendig197,46 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.