Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Räumliche
Top-Angebote
Produkte zum Begriff Räumliche:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Räumliche:
-
Räumliche Perspektivübernahme am Schulanfang, Schulbücher von Inga NiedermeyerRäumliches Vorstellungsvermögen und Symmetrie bilden neben geometrischen Figuren und Körpern weitere Schwerpunkte im Geometrieunterricht an Grundschulen. Einzelne empirische Befunde deuten zwar auf einen Zusammenhang zwischen Symmetrie und räumlicher Perspektivübernahme hin, dieser wurde bislang jedoch nicht systematisch untersucht. Die Vermutung liegt jedoch nahe, dass Aufgaben zur räumlichen Perspektivübernahme mit symmetrischen Objekten schwieriger sind als solche mit unsymmetrischen Objekten, da bei symmetrischen Objekten zwei Ansichten spiegelbildlich zueinander sind und leicht verwechselt werden können. In diesem Buch wird eine empirische Studie vorgestellt, die diesen vermuteten Zusammenhang systematisch untersucht. Auf der Grundlage von Daten aus 95 Einzelinterviews ergibt sich ein differenziertes Bild der Fähigkeit zur räumlichen Perspektivübernahme von Kindern am Schulanfang und der Besonderheiten von Aufgaben mit symmetrischen Objekten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
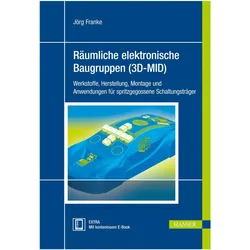
Räumliche elektronische Baugruppen (3D-MID), Fachbücher von Jörg FrankeRäumliche elektronische Baugruppen (MID - Molded Interconnect Devices) ermöglichen die Integration mechanischer, elektronischer, optischer, thermischer und fluidischer Funktionen auf spritzgegossenen Komponenten. Mit der Funktionsintegration einher gehen eine hohe geometrische Gestaltungsfreiheit sowie die Möglichkeit der Miniaturisierung von Bauteilen, einer damit verbundenen Gewichtsreduktion und einer Senkung der Produktkosten. Da MID überwiegend aus rezyklierbaren Thermoplasten hergestellt werden, sind sie zudem umweltverträglicher als alternativ zur Verfügung stehende Technologien. MID werden in nahezu allen elektronischen Bereichen eingesetzt. Insbesondere in der Automobilindustrie gibt es eine Reihe von MID-Serienanwendungen, die damit gleichzeitig Motor für weitere Entwicklungsarbeiten zur Technologie MID sind. Auch für die Medizintechnik, die IT- und Telekommunikation sowie die Industrieautomatisierung gewinnt die MID-Technologie zunehmend an Bedeutung und zahlreiche Applikationen werden bereits erfolgreich umgesetzt. Dieses Buch gibt einen umfassenden Überblick über den aktuellen Stand der 3D-MID-Technik entlang der gesamten Prozesskette. Darüber hinaus werden in jeweils eigenen Kapiteln Systematiken zur zielgerichteten Entwicklung von MID-Bauteilen vorgestellt sowie an mehr als einem Dutzend erfolgreicher MID-Serienapplikationen die vielfältigen Einsatzgebiete der MID-Technologie aufgezeigt. Inhalt Mechatronische Integrationspotenziale durch MID Werkstoffe Formgebungsverfahren Strukturierung Metallisierung Montagetechnik Verbindungstechnik Qualität und Zuverlässigkeit Prototyping Integrative Entwicklung von MID-Bauteilen Fallstudien.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Räumliche
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.