Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Dürfen Kaninchen Wiesen-Pippau fressen?
Kaninchen sollten keinen Wiesen-Pippau fressen, da er für sie giftig sein kann. Wiesen-Pippau enthält bestimmte Substanzen, die Magen-Darm-Probleme und Vergiftungserscheinungen bei Kaninchen verursachen können. Es ist daher ratsam, sicherzustellen, dass Kaninchen nur sichere und geeignete Nahrungsmittel erhalten. **

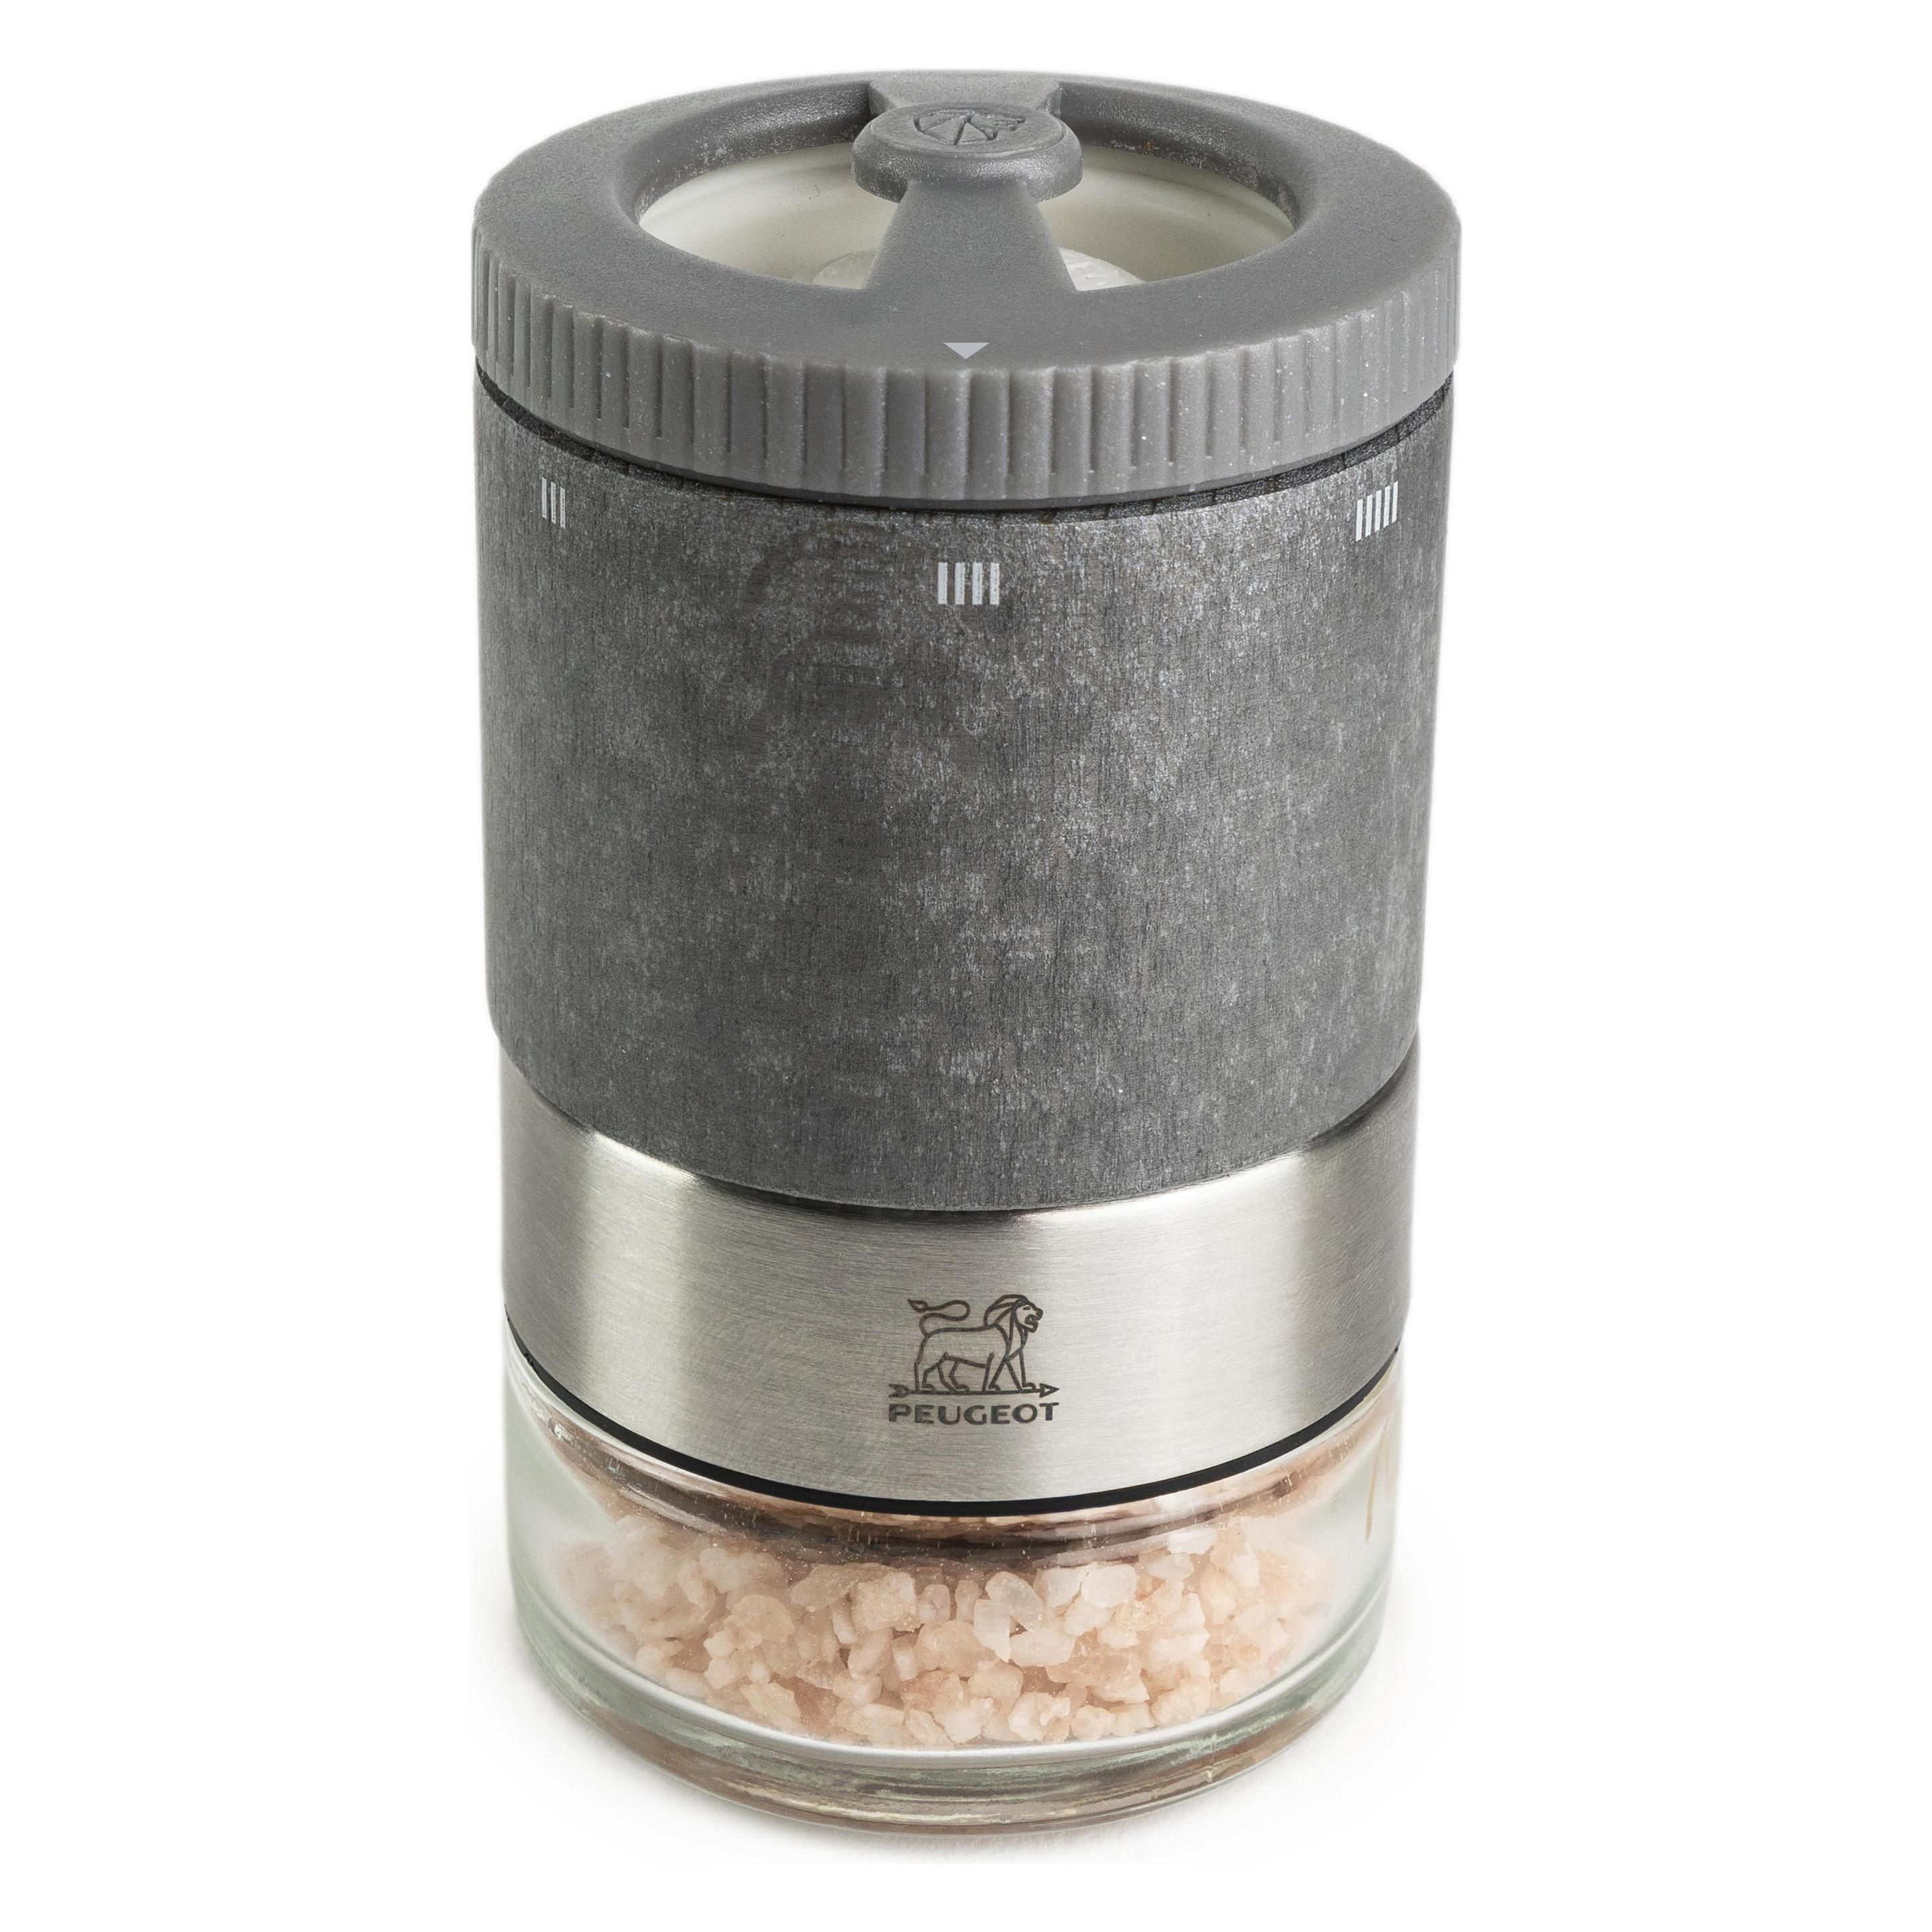
Ähnliche Suchbegriffe für Salz-Pippau
Top-Angebote
Produkte zum Begriff Salz-Pippau:
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Top-Angebote
Produkte zum Begriff Salz-Pippau:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Dürfen Kaninchen Wiesen-Pippau fressen?
Kaninchen sollten keinen Wiesen-Pippau fressen, da er für sie giftig sein kann. Wiesen-Pippau enthält bestimmte Substanzen, die Magen-Darm-Probleme und Vergiftungserscheinungen bei Kaninchen verursachen können. Es ist daher ratsam, sicherzustellen, dass Kaninchen nur sichere und geeignete Nahrungsmittel erhalten. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Salz-Pippau
-
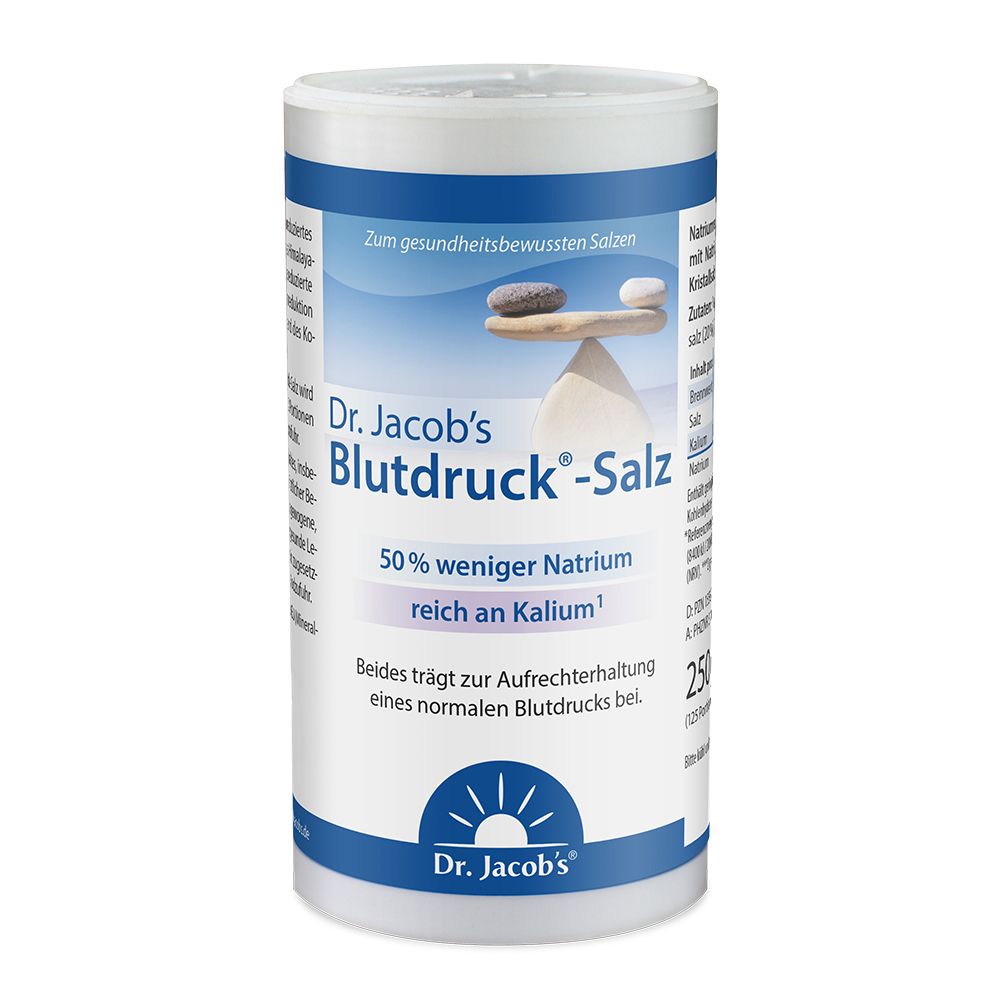
Blutdruck-Salz Dr.Jacob's 250 g SalzNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Gesunder* Salzgenuss Mineralsalz mit reichlich Kalium Natriumreduziert: 50 % weniger Natrium als Speisesalz Für die Aufrechterhaltung eines normalen Blutdrucks* Gesunder*, leckerer Salzersatz bei einer kochsalz- und natriumarmen Ernährung Verwendung wie Speisesalz - voller Geschmack Apotheken-Marke seit 1997 mit Fertigung in Deutschland Enthält viel Kalium und weniger Natrium Dr. Jacob's Blutdruck-Salz ist natriumreduziert und enthält Kristallsalz, das vom Rande des Himalaya-Gebietes stammt. Es enthält zusätzlich den wichtigsten Mineralstoff in unseren Körperzellen und unserer Ernährung: Kalium. Die tägliche Zufuhrempfehlung der Deutschen Gesellschaft für Ernährung (DGE) für Kalium wurde 2017 verdoppelt und liegt mittlerweile bei 4 g. Das Food and Nutrition Board der USA empfiehlt sogar 4,7 g Kalium pro Tag. Doch das erreicht kaum jemand. Im Gegenteil: In Deutschland wird zu viel Natrium und zu wenig Kalium verzehrt. Unterstützt einen normalen Blutdruck* Ernährungswissenschaftler empfehlen - auch in Bezug auf unseren Blutdruck - eine kaliumreiche, natriumarme Ernährung. *Die Natriumreduktion und die Aufnahme von Kalium tragen zur Aufrechterhaltung eines normalen Blutdrucks bei. Mit Dr. Jacob's Blutdruck-Salz fällt es leicht die Zufuhr an Kalium zu steigern. Es kann wie Speisesalz verwendet werden und ist ideal für eine kochsalzreduzierte Ernährung geeignet. Tipps für eine kaliumreiche sowie natriumarme Ernährung Vermeiden Sie möglichst verarbeitete Lebensmittel. Fertignahrung, Brot, Wurst, salzige Würzen und Knabberzeug sind die Hauptquellen für Salz. Achten Sie beim Einkauf auf die in den Nährwerttabellen angegebenen Salz- bzw. Natriumgehalte. Essen Sie ausreichend frisches Obst und Gemüse, Nüsse und Kräuter. Diese Lebensmittel sind besonders kaliumreich. Salzen Sie nicht beim Kochen, sondern erst am Tisch. So benötigt Ihre Mahlzeit für den gleichen Geschmack deutlich weniger Salz. Am besten kochen und backen Sie selbst! Dann wissen Sie sicher, was Sie essen. Zutaten: Natriumcitrat, Kaliumchlorid, Kristallsalz (20 %), Magnesiumcarbonat. Hergestellt in Deutschland. Die verwendeten Rohstoffe stammen aus der EU (Mineralstoffe) und aus Pakistan (Kristallsalz). Nährwertangaben: Inhalt pro: 100 g 2 g (1 Portion) Brennwert 410 kJ / 98 kcal 8 kJ / 2 kcal (0,1 %1) Salz 49,3 g 1,0 g (16,4 %1) Kalium 15000 mg (750 %2) 300 mg (15 %2) Natrium 19700 mg 394 mg Enthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Kohlenhydraten, Zucker und Eiweiß. Salz = Natrium x 2,5 1Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ / 2000 kcal) 2Referenzmengen für die tägliche Zufuhr (NRV) Verzehrempfehlung: Dr. Jacob’s Blutdruck-Salz wird wie Speisesalz verwendet. Mit täglich 2 Portionen (2 x 2 g) erreichen Sie eine hohe Kaliumzufuhr. Um die Zufuhr von Natrium zu senken, empfehlen wir: Salzen Sie Ihre Mahlzeit erst beim Essen und nicht schon während des Kochens. Verwendungshinweis: Bei Störungen des Kaliumhaushaltes, insbesondere bei Niereninsuffizienz, erst nach ärztlicher Beratung verwenden. Achten Sie auf eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Dieses Mineralsalz enthält kein zugesetztes Jod. Achten Sie auf eine ausreichende Jodzufuhr. Nettofüllmenge: 250 g (125 Portionen) Dr. Jacob’s Motivation: Eine gesündere Zukunft für uns alle schaffen. Erstensnicht schaden, zweitens achtsam handeln und drittens Gutes bewirken. Primum non nocere, secundum cavere, tertium sanare. Dieser hippokratische Leitsatz prägt das Handeln der Dr. Jacob’s Medical GmbH seit ihrer Gründung im Jahr 1997. Als Familienunternehmen und Apotheken-Marke entwickelt Dr. Jacob’s seit fast 30 Jahren sichere und wirkungsvolle Nahrungsergänzungs- und Lebensstil-Konzepte - wissenschaftlich fundiert statt trendgetrieben. Hochwertige, möglichst natürliche und pflanzliche Inhaltsstoffe, strenge Qualitätskontrollen durch unabhängige Labore sowie die Fachkompetenz des Gründers Dr. Ludwig Jacob und eines ernährungswissenschaftlichen Teams machen den besonderen Charakter von Dr. Jacob’s Gesundheitsmitteln aus. Bei der Produktentwicklung achtet Dr. Jacob’s stets auf die bestmögliche Synergie und Bioverfügbarkeit der besonderen Inhaltsstoffe. Herstellerdaten: Dr. Jacob’s Medical GmbH Platter Straße 92 65232 Taunusstein5,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.