Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Schlösser
Top-Angebote
Produkte zum Begriff Schlösser:
-
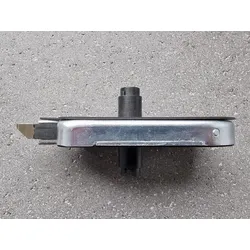
Schlosseinsatz, ATELIER Private Line, für UV-SchlösserWSS ATELIER Private Line Schlosseinsatz ohne Klemm- und Abdeckplatte zum Ersatz eines ATELIER Private Line UV -Schlosses (unverschließbar). rechts und links verwendbar geeignet für 8 mm Glasstärke 24 mm Fallenhöhe 147 x 65 mm Schlosskasten 1-tourig / 19 mm Riegelausschluss80,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schlösser, Andrea: Job-CoachingJob-Coaching , Leitfaden und Toolbox für Job-Coachs Job-Coaching ist eine Maßnahme, die vor allem von der Bundesagentur für Arbeit und dem Jobcenter finanziert wird. Das Angebot soll helfen, Arbeitslose in den ersten Arbeitsmarkt zu integrieren. Aufgrund der Zielgruppe unterscheidet sich die Arbeitsweise eines Job-Coachs mitunter erheblich von der eines Karriere-Coachs, denn die Klient*innen kommen nicht immer freiwillig. Oft fühlen sie sich "geschickt" und sind mitunter wenig motiviert, frustriert und ohne Hoffnung. Deshalb birgt das Job-Coaching besondere Herausforderungen. Das Buch von Andrea Schlösser und Karin Kiesele hat sich in den letzten Jahren als Standardwerk zum Job-Coaching etabliert. Es wurde jetzt überarbeitet und insbesondere um Möglichkeiten des Online-Job-Coachings ergänzt. Es bietet nach wie vor einen strukturierten Leitfaden, angefangen von der Auftragsgestaltung, über Besonderheiten und Hürden dieses Coaching-Settings bis hin zu einer Vielzahl praxiserprobter Methoden. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230316, Produktform: Kartoniert, Autoren: Schlösser, Andrea~Kiesele, Karin, Seitenzahl/Blattzahl: 250, Keyword: Jobcenter; Arbeitsamt; Arbeitslos; Arbeitssuchend; Arbeitslosigkeit; Agentur für Arbeit; Coaching für Arbeitssuchende; Intergration in den Arbeitsmarkt, Fachschema: Arbeitslosigkeit~Coaching~Manager / Coaching~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Sozialarbeit~Soziales Engagement, Fachkategorie: Psychologie~Umgang mit persönlichen Problemen~Betriebswirtschaft und Management~Soziale Arbeit, Thema: Orientieren, Warengruppe: HC/Sozialarbeit, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag GmbH, Länge: 212, Breite: 136, Höhe: 18, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783749503988 9783749503995, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Schlösser:
-
Schlosseinsatz, ATELIER Private Line PZ-Schlösser<h3>WSS ATELIER Private Line Schlosseinsatz für Ganzglastüren – zuverlässiger Ersatz für PZ-Schlösser</h3> <p>Der WSS ATELIER Private Line <strong>Schlosseinsatz</strong> eignet sich als passgenauer Ersatz für bestehende <strong>PZ-Schlösser </strong>(Profilzylinderschlösser) der ATELIER Private Line Serie. Entwickelt für den professionellen Einsatz im Bereich Ganzglastüren, Glasbeschläge und Objektbau, bietet der Schlosseinsatz eine einfache Austauschmöglichkeit ohne kompletten Schlosswechsel.</p> <p>Dank der <strong>DIN-unabhängigen</strong> Ausführung kann der Einsatz sowohl für rechts- als auch links angeschlagene Türen verwendet werden.</p> <p>Der Schlosseinsatz ist für Ganzglastüren mit <strong>8 mm Glasstärke</strong> ausgelegt und besitzt eine <strong>Fallenhöhe von 24 mm</strong> sowie einen Schlosskasten mit den <strong>Abmessungen 147 × 65 mm</strong>. Der 1-tourige Riegelauss...80,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schlosseinsatz, ATELIER Private Line, für BB-SchlösserWSS ATELIER Private Line Schlosseinsatz ohne Klemm- und Abdeckplatte zum Ersatz eines ATELIER Private Line BB-Schlosses. rechts und links verwendbar geeignet für 8 mm Glasstärke 24 mm Fallenhöhe 147 x 65 mm Schlosskasten 1-tourig / 19 mm Riegelausschluss80,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schlosseinsatz, ATELIER Private Line, für UV-SchlösserWSS ATELIER Private Line Schlosseinsatz ohne Klemm- und Abdeckplatte zum Ersatz eines ATELIER Private Line UV -Schlosses (unverschließbar). rechts und links verwendbar geeignet für 8 mm Glasstärke 24 mm Fallenhöhe 147 x 65 mm Schlosskasten 1-tourig / 19 mm Riegelausschluss80,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schlösser, Andrea: Job-CoachingJob-Coaching , Leitfaden und Toolbox für Job-Coachs Job-Coaching ist eine Maßnahme, die vor allem von der Bundesagentur für Arbeit und dem Jobcenter finanziert wird. Das Angebot soll helfen, Arbeitslose in den ersten Arbeitsmarkt zu integrieren. Aufgrund der Zielgruppe unterscheidet sich die Arbeitsweise eines Job-Coachs mitunter erheblich von der eines Karriere-Coachs, denn die Klient*innen kommen nicht immer freiwillig. Oft fühlen sie sich "geschickt" und sind mitunter wenig motiviert, frustriert und ohne Hoffnung. Deshalb birgt das Job-Coaching besondere Herausforderungen. Das Buch von Andrea Schlösser und Karin Kiesele hat sich in den letzten Jahren als Standardwerk zum Job-Coaching etabliert. Es wurde jetzt überarbeitet und insbesondere um Möglichkeiten des Online-Job-Coachings ergänzt. Es bietet nach wie vor einen strukturierten Leitfaden, angefangen von der Auftragsgestaltung, über Besonderheiten und Hürden dieses Coaching-Settings bis hin zu einer Vielzahl praxiserprobter Methoden. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230316, Produktform: Kartoniert, Autoren: Schlösser, Andrea~Kiesele, Karin, Seitenzahl/Blattzahl: 250, Keyword: Jobcenter; Arbeitsamt; Arbeitslos; Arbeitssuchend; Arbeitslosigkeit; Agentur für Arbeit; Coaching für Arbeitssuchende; Intergration in den Arbeitsmarkt, Fachschema: Arbeitslosigkeit~Coaching~Manager / Coaching~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Sozialarbeit~Soziales Engagement, Fachkategorie: Psychologie~Umgang mit persönlichen Problemen~Betriebswirtschaft und Management~Soziale Arbeit, Thema: Orientieren, Warengruppe: HC/Sozialarbeit, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag GmbH, Länge: 212, Breite: 136, Höhe: 18, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783749503988 9783749503995, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Schlösser
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeines Gleichbehandlungsgesetz. Private Krankenversicherung und Gesundheitsreform. Schwachstellen der VVG-Reform, Taschenbuch von ChristophAllgemeines Gleichbehandlungsgesetz. Private Krankenversicherung Und Gesundheitsreform. Schwachstellen Der Vvg-reform, Taschenbuch Von Christoph Brömmelmeyer,helmut Heiss,ulrich Meyer, Nomos, 978-3-8329-3573-3, Seitenanzahl: 30669,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.