Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Stillzeit
Top-Angebote
Produkte zum Begriff Stillzeit:
-
Femibion 3 Stillzeit 224 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Folat (Folsäure & Metafolin), Vitamin A, Eisen, Calcium, Cholin, Lutein, DHA und weiteren Vitaminen und Mineralstoffen Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette und 1 Kapsel pro Tag mit ausreichend kalter Flüssigkeit zu einer der Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoff pro Tablette % NRV* Folat, davon 400 μg 200% o Folsäure 200 μg ** o L-Methylfolat*** 208 μg ** Vitamin B1 1,2 mg 109% Vitamin B2 2,0 mg 143% Vitamin B6 1,7 mg 121% Vitamin B12 5,0 μg 200% Biotin 45 μg 90% Niacin (NE) 18 mg 113% Pantothensäure 7,0 mg 117% Vitamin E (a-TE) 4,8 mg 40% Vitamin D 20 μg 400% Vitamin C 70 mg 88% Vitamin A 530 μg 66% Jod 150 μg 100% Selen 45 μg 82% Eisen 14 mg 100% Zink 9,0 mg 90% Calcium 150 mg 19% Cholin 130 mg ** Nährstoff pro Kapsel % NRV* Docosahexaensäure (DHA) 200 mg ** Vitamin E (alpha-TE) 11 mg 92% Lutein 9,0 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** aus Metafolin (entsprechen 200 μg Folsäure) Zutaten Tablette: Füllstoff: Mikrokristalline Cellulose, Calcium-L-ascorbat (Vitamin C), Füllstoff: Hydroxypropylcellulose, DL-a-Tocopherylacetat (Vitamin E), Überzugsmittel: Hydroxypropylcellulose, Hydroxypropylmethylcellulose, Nicotinamid (Niacin), Stärke, Glukosesirup, Modifizierte Stärke, Maltodextrin, Trennmittel: Dicalciumphosphat, Magnesiumsalze der Speisefettsäuren, Calcium-D-pantothenat (Pantothensäure), Emulgator: Gummi arabicum, Zucker, Pyridoxinhydrochlorid (Vitamin B6), Riboflavin, Thiaminmononitrat (Thiamin), Farbstoff: Eisenoxide und Eisenhydroxide, Calcium-L-methylfolat (Metafolin), Pteroylmonoglutaminsäure (Folsäure), D-Biotin (Biotin), Cholecalciferol (Vitamin D3), Cyanocobalamin (Vitamin B12). Allergene: keine Zutaten Kapsel: DHA-haltiges Fischöl -Konzentrat, Fisch gelatine, Feuchthaltemittel: Glycerin, DL-a-Tocopherylacetat (Vitamin E). Allergene: Fisch Nettofüllmenge Kombipackung: 112 Tabletten und 112 Kapseln = 228,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Vor Licht schützen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: P&G Health Germany GmbH Sulzbacher Straße 40 - 50 65824 Schwalbach am Taunus Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben des Herstellers Stand: 06/202388,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Stillzeit:
-
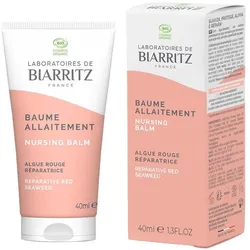
Balsam - StillzeitDer Bio-zertifizierter Stillbalsam erleichtert das Beginnen und Fortsetzen des Stillens auf entspanntere Weise. Er lindert und regeneriert sensibilisierte Brustwarzen und sorgt für ein sofortiges Gefühl von Wohlbefinden und Komfort. Mit Alga-Sendatu®, einem patentierten, reparierenden Extrakt aus der Rotalge, macht der Balsam die Brustwarzen geschmeidig und schützt sie, um Risse zu vermeiden. Er lindert und regeneriert sensible Brustwarzen und bildet einen Schutzfilm, sodass Sie beruhigt weiter stillen können. Das Bio-Olivenöl und das Bio-Sonnenblumenöl in seiner Formel nähren, befeuchten und schützen die Hautpartie. Hypoallergen, die Formel des Balsams für das Stillen ist minimalistisch und seine Inhaltsstoffe sind zu 100% natürlichen Ursprungs. Anwendung: Nach jedem Stillen auf die Brustwarzen auftragen. Ein Abspülen ist nicht erforderlich.11,88 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Stillzeit
-
Femibion 3 Stillzeit 224 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Folat (Folsäure & Metafolin), Vitamin A, Eisen, Calcium, Cholin, Lutein, DHA und weiteren Vitaminen und Mineralstoffen Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette und 1 Kapsel pro Tag mit ausreichend kalter Flüssigkeit zu einer der Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoff pro Tablette % NRV* Folat, davon 400 μg 200% o Folsäure 200 μg ** o L-Methylfolat*** 208 μg ** Vitamin B1 1,2 mg 109% Vitamin B2 2,0 mg 143% Vitamin B6 1,7 mg 121% Vitamin B12 5,0 μg 200% Biotin 45 μg 90% Niacin (NE) 18 mg 113% Pantothensäure 7,0 mg 117% Vitamin E (a-TE) 4,8 mg 40% Vitamin D 20 μg 400% Vitamin C 70 mg 88% Vitamin A 530 μg 66% Jod 150 μg 100% Selen 45 μg 82% Eisen 14 mg 100% Zink 9,0 mg 90% Calcium 150 mg 19% Cholin 130 mg ** Nährstoff pro Kapsel % NRV* Docosahexaensäure (DHA) 200 mg ** Vitamin E (alpha-TE) 11 mg 92% Lutein 9,0 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** aus Metafolin (entsprechen 200 μg Folsäure) Zutaten Tablette: Füllstoff: Mikrokristalline Cellulose, Calcium-L-ascorbat (Vitamin C), Füllstoff: Hydroxypropylcellulose, DL-a-Tocopherylacetat (Vitamin E), Überzugsmittel: Hydroxypropylcellulose, Hydroxypropylmethylcellulose, Nicotinamid (Niacin), Stärke, Glukosesirup, Modifizierte Stärke, Maltodextrin, Trennmittel: Dicalciumphosphat, Magnesiumsalze der Speisefettsäuren, Calcium-D-pantothenat (Pantothensäure), Emulgator: Gummi arabicum, Zucker, Pyridoxinhydrochlorid (Vitamin B6), Riboflavin, Thiaminmononitrat (Thiamin), Farbstoff: Eisenoxide und Eisenhydroxide, Calcium-L-methylfolat (Metafolin), Pteroylmonoglutaminsäure (Folsäure), D-Biotin (Biotin), Cholecalciferol (Vitamin D3), Cyanocobalamin (Vitamin B12). Allergene: keine Zutaten Kapsel: DHA-haltiges Fischöl -Konzentrat, Fisch gelatine, Feuchthaltemittel: Glycerin, DL-a-Tocopherylacetat (Vitamin E). Allergene: Fisch Nettofüllmenge Kombipackung: 112 Tabletten und 112 Kapseln = 228,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Vor Licht schützen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: P&G Health Germany GmbH Sulzbacher Straße 40 - 50 65824 Schwalbach am Taunus Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben des Herstellers Stand: 06/202388,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
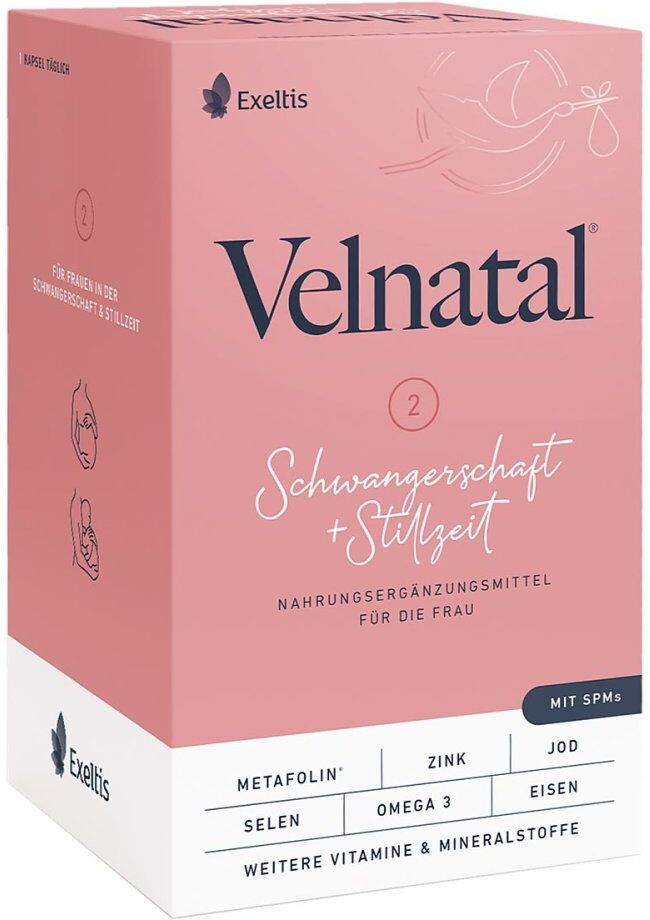
Velnatal Schwangerschaft und Stillzeit WeichkapselnAnwendungsgebiet von Velnatal Schwangerschaft und Stillzeit WeichkapselnVelnatal® Schwangerschaft + Stillzeit unterstützt mit einer Kombination aus Vitaminen, Mineralstoffen und Omega-3-Fettsäuren die optimale Versorgung von Mutter und Kind während Schwangerschaft und Stillzeit. Diese Inhaltsstoffe sind speziell auf die Bedürfnisse in diesen besonderen Lebensphasen abgestimmt.Wirkungsweise von Velnatal Schwangerschaft und Stillzeit WeichkapselnVelnatal® Schwangerschaft + Stillzeit enthält wertvolle Inhaltsstoffe, die Mutter und Kind in jeder Phase unterstützen:Omega-3-Fettsäuren (DHA und EPA) aus Fischöl fördern die Gehirn- und Augenentwicklung des Babys.Eisen trägt zur Bildung roter Blutkörperchen und Hämoglobin bei und hilft, Müdigkeit zu reduzieren.Folat/ Folsäure (Metafolin®) unterstützt die Zellteilung und das Gewebewachstum der Mutter.Wirkstoffe / Inhaltsstoffe / ZutatenVelnatal Schwangerschaft und Stillzeit Weichkapseln enthält:Fischöl, Gelatine, Feuchthaltemittel: Glycerin Vitamin E, Trennmittel: Bienenwachs Niacin, elementares Eisen, Vitamin C, Pantothensäure, Zinkoxid, Vitamin B12, Vitamin B6, D-Biotin, Folsäure, Vitamin D, Kaliumiodid, Natriumselenit, Thiamin, Riboflavin, Farbstoffe: Kupferkomplexe der Chlorophylline, Eisenoxid gelb, Eisenoxid schwarz.Nährwerte:Eine Weichkapsel (= tägliche Verzehrsempfehlung) enthält:Vitamin C, 15 mg, 19 %*Vitamin D, 20 µg, 400 %*Vitamin E, 12 mg α-TE***, 100 %*Thiamin, 1,4 mg, 125 %*Riboflavin, 1,5 mg, 105 %*Vitamin B6, 1,9 mg, 135 %*Vitamin B12, 5,5 µg, 220 %*Biotin, 60 µg, 120 %*Pantothensäure, 6,0 mg, 100 %*Niacin, 16 mg NE****, 100 %*Folsäure, 400 µg, 200 %*Eisen, 15 mg, 105 %*Iod, 150 µg, 100 %*Selen, 30 µg, 55 %*Zink, 5 mg, 50 %*Fischöl, 228,57 mg, **davon EPA1, 28,57 mg, **davon DHA2, 200 mg, **SPMs (specialized, pro-resolving mediators), 30 mg, **davon 17-HDHA3, mind. 2,4 µg, **davon 18-HEPE4, mind. 1,5 µg, **davon 14-HDHA5, mind. 1,2 µg, ** *%NRV der Referenzmenge gemäß62,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachbuch Schwangerschaft und StillzeitFachbuch Schwangerschaft und Stillzeit , Ernährung, Lebensstil, Prävention , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20231011, Produktform: Kartoniert, Redaktion: Zyriax, Birgit-Christiane, Seitenzahl/Blattzahl: 238, Keyword: Geburtshilfe; Geburtsmedizin; Gynäkologie; Hebamme; Geburt; Konzeption; Wochenbett; Schwangerschaftskomplikation; Prävention; fetale Programmierung; kardiovaskuläres Risiko; Lebensstil; Nährstoffbedarf; Supplemente; Bewegung; Präklampsie; Gestationsdiabetes, Fachschema: Frauenarzt~Frauenheilkunde~Gynäkologie - Gynäkologe, Fachkategorie: Gynäkologie und Geburtshilfe~Klinische und Innere Medizin, Thema: Orientieren, Warengruppe: TB/Medizin/Andere Fachgebiete, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 238, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 239, Breite: 168, Höhe: 14, Gewicht: 500, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0160, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 297533639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.