Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für Arena-In-300-Jahren
Top-Angebote
Produkte zum Begriff Arena-In-300-Jahren:
-
BaHaMa Pure 300 x 300cm (quadratisch) - 2274 arenaDer BaHaMa Pure ist das Einstiegsmodell. Der Großschirm besitzt ein überzeugendes Preis-Leistungsverhältnis, mit dem hohen Anspruch eines professionellen Großschirms. Das Angebot richtet sich sowohl an gewerbliche, als auch an private Kunden.Kleiner Preis, professionelle AusführungEinfache Anwendung Formschönes Leichtgewicht (15–25 kg) mit langer NutzungsdauerModerne, hochwertige Alu-OptikTeleskopisches Öffnen und Schließen, dadurch erhöhte BodenfreiheitKeine losen Funktionsteile wie Seile, Kurbeln oder SteckerSchnelle Handhabung durch Einhebel-SchließmechanismusWartungsfrei, schnelle ErsatzteillieferungVerkleinerter Öffnungsring für die Aufstellung am TischSchließsicherungOptimale Stoffspannung mit Hilfe eines HandgriffsNeue aktuelle FarbpaletteIdeal für kurze Nutzungsintervalle, häufig wechselnde Einsatzorte, VerleihserviceOptional mit DiebstahlsicherungUV-Schutz UPF 50+Absolut wasserdicht1818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was bedeutet 300 Euro Selbstbeteiligung?
Die Selbstbeteiligung von 300 Euro bedeutet, dass im Falle eines Schadens oder einer Reparatur am versicherten Gegenstand oder Fahrzeug der Versicherungsnehmer 300 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und somit auch verantwortungsbewusster mit ihrem Eigentum umgehen. Je höher die Selbstbeteiligung ist, desto niedriger sind in der Regel die monatlichen Versicherungsprämien. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die finanzielle Belastung im Schadensfall hat. **
-
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
Top-Angebote
Produkte zum Begriff Arena-In-300-Jahren:
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Was bedeutet 300 Euro Selbstbeteiligung?
Die Selbstbeteiligung von 300 Euro bedeutet, dass im Falle eines Schadens oder einer Reparatur am versicherten Gegenstand oder Fahrzeug der Versicherungsnehmer 300 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und somit auch verantwortungsbewusster mit ihrem Eigentum umgehen. Je höher die Selbstbeteiligung ist, desto niedriger sind in der Regel die monatlichen Versicherungsprämien. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die finanzielle Belastung im Schadensfall hat. **
Ähnliche Suchbegriffe für Arena-In-300-Jahren
-
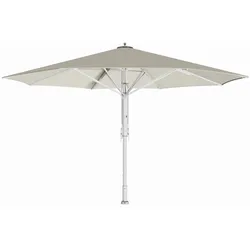
BaHaMa Pure 300 x 300cm (quadratisch) - 2274 arenaDer BaHaMa Pure ist das Einstiegsmodell. Der Großschirm besitzt ein überzeugendes Preis-Leistungsverhältnis, mit dem hohen Anspruch eines professionellen Großschirms. Das Angebot richtet sich sowohl an gewerbliche, als auch an private Kunden.Kleiner Preis, professionelle AusführungEinfache Anwendung Formschönes Leichtgewicht (15–25 kg) mit langer NutzungsdauerModerne, hochwertige Alu-OptikTeleskopisches Öffnen und Schließen, dadurch erhöhte BodenfreiheitKeine losen Funktionsteile wie Seile, Kurbeln oder SteckerSchnelle Handhabung durch Einhebel-SchließmechanismusWartungsfrei, schnelle ErsatzteillieferungVerkleinerter Öffnungsring für die Aufstellung am TischSchließsicherungOptimale Stoffspannung mit Hilfe eines HandgriffsNeue aktuelle FarbpaletteIdeal für kurze Nutzungsintervalle, häufig wechselnde Einsatzorte, VerleihserviceOptional mit DiebstahlsicherungUV-Schutz UPF 50+Absolut wasserdicht1818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allwetterschirm BaHaMa Jumbrella 300 cm (rund) - 2274 arenaDer Bahama Jumbrella ist der Klassiker und den hochwertigen Allwetterschirmen! Der Jumbrella Großschirm zeichnet sich durch eine Vielzahl an Kombinationsmöglichkeiten und Besonderheiten seiner Zusatzausstattung aus. Die Ausführungen lassen sich individuell kombinieren, je nach technischen Anforderungen.25 verschiedene Modellgrößen von 4,5 m2 bis 36 m2 und Seitenlängen von 1,5 bis 6 m Runde, quadratische und rechteckige ModelleGroße Vielfalt an Zusatzausstattungen wie z. B. textile VerbundRinne | TVR, Seitenwand, Beleuchtung mit LED, Heizstrahler, Lautsprecher, TV, WLAN, Extra-Schutz V4A | maritime AusrüstungWartungsfreie Servo-Mechanik für ausfallsicheres Öffnen und Schließen des Schirms Kraftsparende Handhabung durch stufenweises Öffnen (Servo-Mechanik)2259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.