Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **


Ähnliche Suchbegriffe für B2B-Partner-Fasszange
Top-Angebote
Produkte zum Begriff B2B-Partner-Fasszange:
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
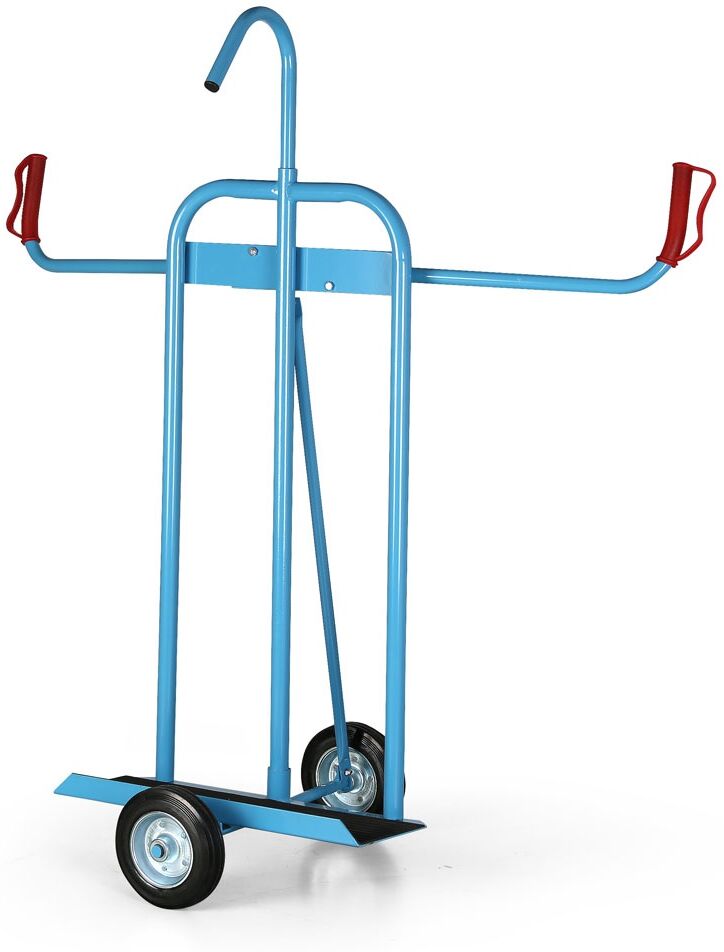
B2B Partner PlattenkarrePlattenkarre aus Stahl zum Längstransport von Platten und anderem flachen Material einstellbare Druckstange zur Befestigung des transportierten Materials einfache Handhabung durch 2 komfortable Handgriffe in einer Höhe von 1200 mm, mit Plastikbelag zum Schutz der Hände Schaufelmaß: 600 x 200 mm, mit Gummi belegt für besseren Schutz des Materials Vollgummibereigung mit einem Durchmesser von 200 mm Tragfähigkeit 300 kg262,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
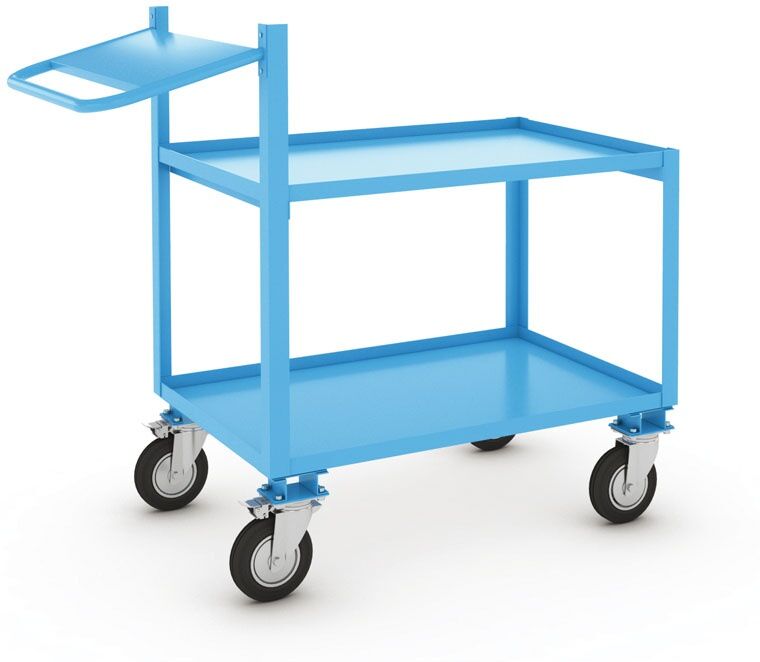
B2B Partner KommissionierwagenRegalwagen, Vollstahlkonstruktion mit einer Fläche zum Ablegen und Ausstellen von Dokumenten Böden aus Blech Räder mit schwarzen Gummilaufflächen (Dm 125 mm) und Metallfelge auf Nadellagern zwei Lenkrollen mit Bremsen und zwei Bockrollen Metallteile pulverbeschichtet Tragfähigkeit 250 kg516,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Werkstattschrankgeschweißte Konstruktion, sehr stabil und fest hergestellt aus Stahlblech mit einer Stärke von 1 mm die Regalböden sind je 15 mm höhenverstellbar die Tür ist auf der Innenseite mit einer perforierten Wand mit den EURO-Maßen von 10 x 10 mm im Abstand von 38 mm ausgestattet die Schränke 469042 und 469043 sind ebenfalls mit einer perforierten Rückwand mit EURO-Maßen für Werkzeughalter ausgestattet der Schrank ist mit einem hochwertigen Dreipunktschloss mit zwei Schlüsseln verriegelbar Oberflächenbehandlung mit Pulverbrennlack Korpusfarbe RAL 7035 (grau), Türfarbe RAL 5012362,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff B2B-Partner-Fasszange:
-
B2B Partner Fasszangezur Handhabung liegender Fässer mit Umschlag Hebel mit Sicherung zur sicheren Verriegelung der Zange in der geöffneten Position eine Öse zur Befestigung des Kranhakens oder Flaschenzugs Tragfähigkeit 500 kg Oberfächenbehandlung mit gelbem Pulverlack Gewicht 3,2 kg102,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Fasszange für Gabelstaplerermöglicht die Handhabung von 200 l Fässern mittels eines Gabelstaplers robuste Stahlkonstruktion die Zange wird auf die Wagengabeln geschoben und mit Schrauben gesichert Gabelöffnungen 140 x 51 mm die Fassklemmung beim Hub ist aufgrund des Eigengewichts des Fasses selbsttätig beim Hinlegen des Fasses wird die Zange automatisch gelöst Tragfähigkeit 450 kg Gewicht 63 kg543,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner PlattenkarrePlattenkarre aus Stahl zum Längstransport von Platten und anderem flachen Material einstellbare Druckstange zur Befestigung des transportierten Materials einfache Handhabung durch 2 komfortable Handgriffe in einer Höhe von 1200 mm, mit Plastikbelag zum Schutz der Hände Schaufelmaß: 600 x 200 mm, mit Gummi belegt für besseren Schutz des Materials Vollgummibereigung mit einem Durchmesser von 200 mm Tragfähigkeit 300 kg262,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für B2B-Partner-Fasszange
-
B2B Partner KommissionierwagenRegalwagen, Vollstahlkonstruktion mit einer Fläche zum Ablegen und Ausstellen von Dokumenten Böden aus Blech Räder mit schwarzen Gummilaufflächen (Dm 125 mm) und Metallfelge auf Nadellagern zwei Lenkrollen mit Bremsen und zwei Bockrollen Metallteile pulverbeschichtet Tragfähigkeit 250 kg516,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Werkstattschrankgeschweißte Konstruktion, sehr stabil und fest hergestellt aus Stahlblech mit einer Stärke von 1 mm die Regalböden sind je 15 mm höhenverstellbar die Tür ist auf der Innenseite mit einer perforierten Wand mit den EURO-Maßen von 10 x 10 mm im Abstand von 38 mm ausgestattet die Schränke 469042 und 469043 sind ebenfalls mit einer perforierten Rückwand mit EURO-Maßen für Werkzeughalter ausgestattet der Schrank ist mit einem hochwertigen Dreipunktschloss mit zwei Schlüsseln verriegelbar Oberflächenbehandlung mit Pulverbrennlack Korpusfarbe RAL 7035 (grau), Türfarbe RAL 5012362,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
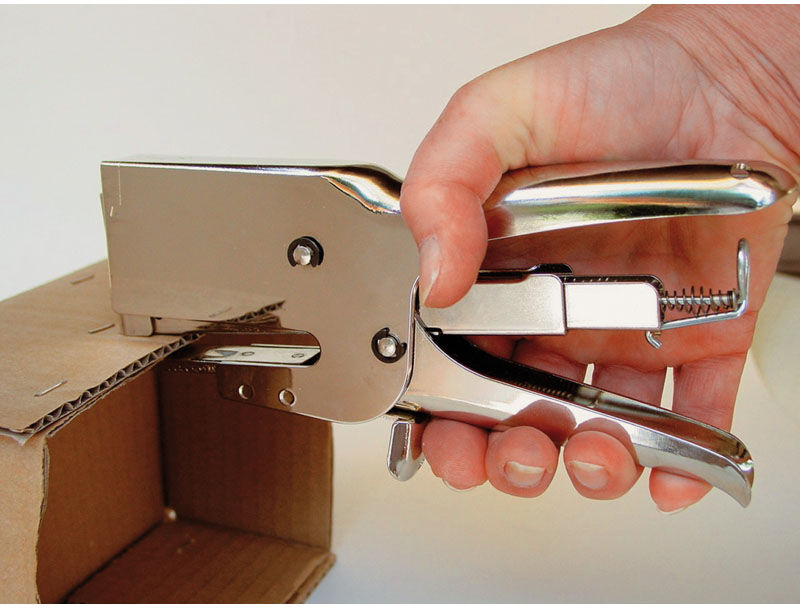
B2B Partner HeftzangeDie Produktlinie HSP ist ein universelles handliches mechanisches Heftgerät. Eignet sich für jedes Lager. Besteht aus Stahlkonstruktion und 3 austauschbaren Ambossen zum Heften von Seiten und zum Verschluss von kleinen Kartons, Blistern, Tüten usw., 3 Ambossarten (1 zum Heften, 1 zum Schachtelverschluss, 1 zum Tütenverschluss). Ein U-Amboss zum Tubussenverschluss ist zusätzlich erhältlich.89,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.