Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für Com-In-depth
Top-Angebote
Produkte zum Begriff Com-In-depth:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
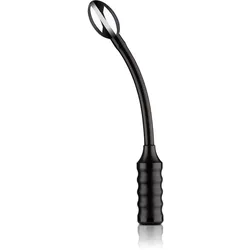
ElectraStim, Analtoy, Depth ChargeDer Elektrosex Dildo flexible Depth Charge von Electrastim kombiniert die gezielte Stimulation eines E-Stim Eies mit den Möglichkeiten eines Dildos. Der bipolare Depth Charge Elektrosex Dildo ist eine ideale Wahl für G-Punkt Massage sowie für die gezielte Prostata Stimulation. Die Spitze des Depth Charge Elektrosex Dildos ist gerundet und hat die perfekte Grösse für die Massage der internen erogenen Zonen. Der biegsame, jedoch steife Schaft aus Silikon bietet maximale Kontrolle darüber, wie und wo Sie stimulieren. Drehen, stossen und biegen Sie den Depth Charge, um Ihre reizbaren Zonen zu wecken und erleben Sie tiefe Kontraktionen und erotisches Kitzeln. Der isolierte Griff des Depth Charge Elektrosex Dildos bietet besseren Komfort als andere Anal Sexspielzeuge während tiefer Penetration und erzeugt keine Überdehnungs- oder Überfüllgefühle.154,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lovense, Masturbator, Calor DepthLovense Calor tiefenkontrollierter männlicher Masturbator mit Heizfunktion Hier kommt Calor, die neueste Markeneinführung von Lovense, der Linie für Fernsex. Calor ist ein kompakter, männlicher Masturbator, mit Heizung und Tiefenkontrolle. Die optionale Heizfunktion ist besonders in der kalten Jahreszeit angenehm und die Tiefensteuerung sorgt für intensivere Vibrationen, je tiefer Sie den Penis einführen. Dank des zusammendrückbaren Griffs passt er auf nahezu alle Grössen. Seine kompakte Grösse macht diesen Masturbator zum perfekten Reisebegleiter und die Long-Distance-Sex-Funktion ermöglicht es Ihnen, sich unabhängig von der Entfernung mit Ihrem Partner zu verbinden und zu spielen. Sie haben mit der Lovense Remote App die Möglichkeit unbegrenzte Vibrationsmuster zu erstellen und den Masturbator mit Sound oder Umgebungsgeräuschen zu synchronisieren, um Ihre Lieblingsmusik auf eine ganz neue Art und Weise zu erleben. Calor ist vollständig kompatibel mit der gesamten LOVENSE-Software (für normale Benutzer und Cam-Modelle). Nachdem Sie sich mit Bluetooth verbunden haben, können Sie Ihren Calor über die Lovense Remote APP von Ihrem Partner steuern lassen. So haben Sie die Möglichkeit, trotz grosser Distanz ganz nah und intim beieinander zu sein. Darüber hinaus können Sie den Calor Masturbator über die Long Distance Interaction-Funktion mit anderen Lovense Sex Toys wie dem Max, Max 2, Nora oder einem weiteren Calor synchronisieren, sodass die Spielzeuge auf Ihre Bewegungen reagieren. Der Silikon-Sleeve ist angenehm und superweich. Mit seiner wasserdichten IPX7-Beschaffenheit ist der Calor-Masturbator sehr einfach zu reinigen. Reinigen Sie ihn deshalb vor und nach jedem Gebrauch innen und aussen mit warmem Wasser und milder Seife oder alternativ einem Sextoy-Cleaner und lassen ihn an der Luft trocknen.106,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
Wer zahlt private Krankenversicherung in Elternzeit?
In der Regel müssen Arbeitnehmer während der Elternzeit ihre private Krankenversicherung selbst bezahlen. Dies gilt insbesondere dann, wenn der Arbeitgeber während dieser Zeit keine Beiträge zur Krankenversicherung des Arbeitnehmers leistet. Es ist daher ratsam, sich rechtzeitig über die Kosten und Modalitäten der privaten Krankenversicherung in der Elternzeit zu informieren. Eventuell können auch staatliche Zuschüsse oder andere Unterstützungsleistungen in Anspruch genommen werden. Es empfiehlt sich, sich hierzu bei der eigenen Krankenversicherung oder bei entsprechenden Beratungsstellen zu erkundigen. **
Top-Angebote
Produkte zum Begriff Com-In-depth:
-
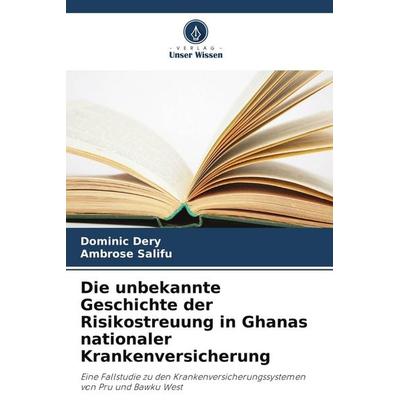
Die unbekannte Geschichte der Risikostreuung in Ghanas nationaler Krankenversicherung, Taschenbuch von Dominic Dery,Ambrose Salifu, Verlag UnserDie Unbekannte Geschichte Der Risikostreuung In Ghanas Nationaler Krankenversicherung, Taschenbuch Von Dominic Dery,ambrose Salifu, Verlag Unser Wissen, Seitenanzahl: 9266,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
Ähnliche Suchbegriffe für Com-In-depth
-
ElectraStim, Analtoy, Depth ChargeDer Elektrosex Dildo flexible Depth Charge von Electrastim kombiniert die gezielte Stimulation eines E-Stim Eies mit den Möglichkeiten eines Dildos. Der bipolare Depth Charge Elektrosex Dildo ist eine ideale Wahl für G-Punkt Massage sowie für die gezielte Prostata Stimulation. Die Spitze des Depth Charge Elektrosex Dildos ist gerundet und hat die perfekte Grösse für die Massage der internen erogenen Zonen. Der biegsame, jedoch steife Schaft aus Silikon bietet maximale Kontrolle darüber, wie und wo Sie stimulieren. Drehen, stossen und biegen Sie den Depth Charge, um Ihre reizbaren Zonen zu wecken und erleben Sie tiefe Kontraktionen und erotisches Kitzeln. Der isolierte Griff des Depth Charge Elektrosex Dildos bietet besseren Komfort als andere Anal Sexspielzeuge während tiefer Penetration und erzeugt keine Überdehnungs- oder Überfüllgefühle.154,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lovense, Masturbator, Calor DepthLovense Calor tiefenkontrollierter männlicher Masturbator mit Heizfunktion Hier kommt Calor, die neueste Markeneinführung von Lovense, der Linie für Fernsex. Calor ist ein kompakter, männlicher Masturbator, mit Heizung und Tiefenkontrolle. Die optionale Heizfunktion ist besonders in der kalten Jahreszeit angenehm und die Tiefensteuerung sorgt für intensivere Vibrationen, je tiefer Sie den Penis einführen. Dank des zusammendrückbaren Griffs passt er auf nahezu alle Grössen. Seine kompakte Grösse macht diesen Masturbator zum perfekten Reisebegleiter und die Long-Distance-Sex-Funktion ermöglicht es Ihnen, sich unabhängig von der Entfernung mit Ihrem Partner zu verbinden und zu spielen. Sie haben mit der Lovense Remote App die Möglichkeit unbegrenzte Vibrationsmuster zu erstellen und den Masturbator mit Sound oder Umgebungsgeräuschen zu synchronisieren, um Ihre Lieblingsmusik auf eine ganz neue Art und Weise zu erleben. Calor ist vollständig kompatibel mit der gesamten LOVENSE-Software (für normale Benutzer und Cam-Modelle). Nachdem Sie sich mit Bluetooth verbunden haben, können Sie Ihren Calor über die Lovense Remote APP von Ihrem Partner steuern lassen. So haben Sie die Möglichkeit, trotz grosser Distanz ganz nah und intim beieinander zu sein. Darüber hinaus können Sie den Calor Masturbator über die Long Distance Interaction-Funktion mit anderen Lovense Sex Toys wie dem Max, Max 2, Nora oder einem weiteren Calor synchronisieren, sodass die Spielzeuge auf Ihre Bewegungen reagieren. Der Silikon-Sleeve ist angenehm und superweich. Mit seiner wasserdichten IPX7-Beschaffenheit ist der Calor-Masturbator sehr einfach zu reinigen. Reinigen Sie ihn deshalb vor und nach jedem Gebrauch innen und aussen mit warmem Wasser und milder Seife oder alternativ einem Sextoy-Cleaner und lassen ihn an der Luft trocknen.106,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
K-WAY HODEL FABRIC MIX Jacke 2025 blue depth/blue depth - MEntdecken Sie die HODEL FABRIC MIX Jacke 2025 – die perfekte Kombination aus Stil und Funktionalität. Mit ihrem einzigartigen Farbmix aus grün und schwarz ist diese Jacke ein echter Hingucker, während sie gleichzeitig optimalen Schutz und Komfort bietet. Hergestellt aus hochwertigen, atmungsaktiven Materialien, sorgt die Jacke dafür, dass Sie sowohl in der Stadt als auch in der Natur bestens ausgestattet sind.Eigenschaften:- Hochwertige Materialien: Strapazierfähige und atmungsaktive Stoffe sorgen für optimalen Tragekomfort und Langlebigkeit.- Moderne Passform: Die sportliche Schnittführung bietet eine ideale Bewegungsfreiheit, ohne dabei auf Stil zu verzichten.- Wasserabweisend: Die Jacke ist mit einer wasserabweisenden Beschichtung versehen, die Sie bei leichtem Regen schützt.- Praktische Taschen: Ausgestattet mit mehreren Taschen, bietet die Jacke ausreichend Platz für Ihre Essentials.- Vielseitig kombinierbar: Ideal für sportliche Aktivitäten oder als modisches Statement in der Freizeit.284,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In DepthIn Depth , Urban Domesticities Today , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241023, Fotograph: Baan, Iwan~Kubota, Naho, Redaktion: So-Il~Idenburg, Florian~Liu, Jing, Seitenzahl/Blattzahl: 360, Keyword: Architektur; Architekturkonzepte; SO-IL; Wohnraumdesign, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 170, Höhe: 25, Gewicht: 900, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
-
Wer zahlt private Krankenversicherung in Elternzeit?
In der Regel müssen Arbeitnehmer während der Elternzeit ihre private Krankenversicherung selbst bezahlen. Dies gilt insbesondere dann, wenn der Arbeitgeber während dieser Zeit keine Beiträge zur Krankenversicherung des Arbeitnehmers leistet. Es ist daher ratsam, sich rechtzeitig über die Kosten und Modalitäten der privaten Krankenversicherung in der Elternzeit zu informieren. Eventuell können auch staatliche Zuschüsse oder andere Unterstützungsleistungen in Anspruch genommen werden. Es empfiehlt sich, sich hierzu bei der eigenen Krankenversicherung oder bei entsprechenden Beratungsstellen zu erkundigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.