Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **

Ähnliche Suchbegriffe für RarLab-WinRAR-6-11
Top-Angebote
Produkte zum Begriff RarLab-WinRAR-6-11:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
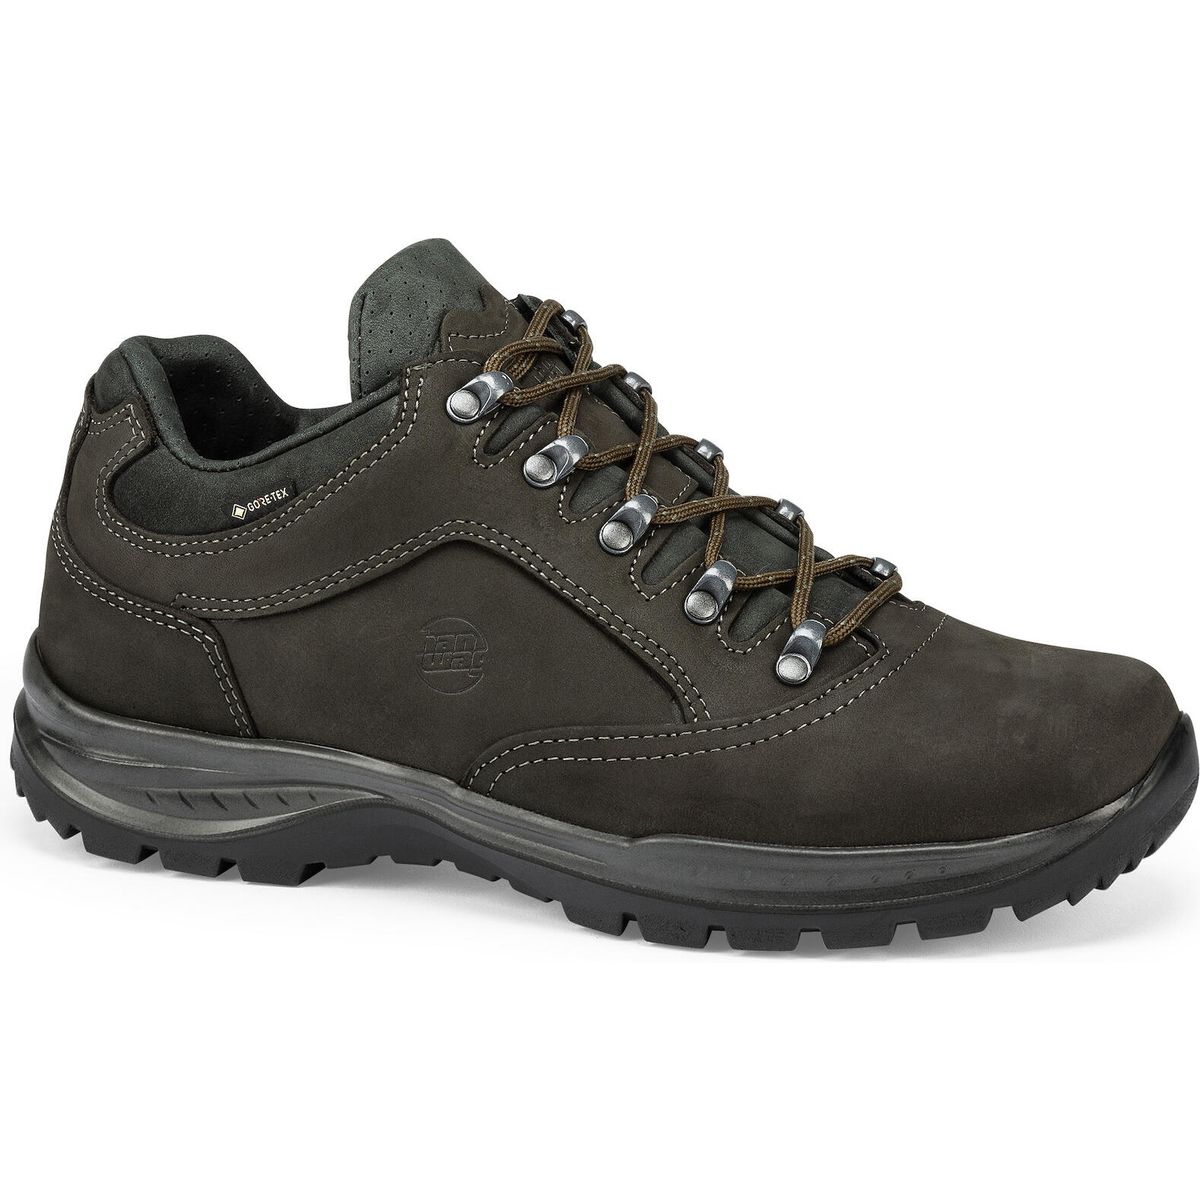
Hanwag Robin GTX anthracite (11) 6 H5530-11-6Der Robin GTX von Hanwag ist ein vielseitiger und flexibler Wanderschuh, der speziell für Abenteuer auf unterschiedlichsten Untergründen konzipiert wurde. Mit seiner niedrigen Schafthöhe und der Schnürung mit Beugeschlitzen bietet er eine hervorragende Bewegungsfreiheit und passt sich optimal an den Fuß an. Der extra weiche Schaftabschluss aus Leder sorgt für zusätzlichen Komfort, selbst bei längeren Wanderungen. Dank der wasserdichten Eigenschaften und der Verfügbarkeit mit GORE-TEX®-Futter oder chromfrei gegerbtem Lederfutter bleibt der Fuß bei jedem Wetter trocken. Der Schuh ist für Unisex geeignet und in der Schuhkategorie AB eingeordnet, was ihn ideal für Wanderungen in leichtem bis mittelschwerem Gelände macht. Mit einem Gewicht von 990 g pro Paar in Größe 8 bietet der Robin GTX Stabilität, ohne schwer zu wirken. Ein weiteres Highlight ist die Möglichkeit der Wiederbesohlung, was die Langlebigkeit des Schuhs erhöht. Die Produktion in Europa garantiert hohe Qualitätsstandards. Mit seiner Schnürsenkellänge, die je nach Größe variiert, lässt sich der Schuh individuell anpassen, um optimalen Halt zu gewährleisten. Produktdetails Konstruktion: Low Cut Optimal für: Wandern Verschluss: Ristschnürung mit Beugeschlitzen Schuhkategorie: AB Gewicht: 990 g Gewogen: ein Paar Größe 8 Schnürsenkellänge: UK 6 - 8 = 100 cm | UK 8,5 - 11,5 = 110 cm | UK 12 - 13 = 120 cm Einsatzgebiet: Wandern Schnitt: Low ABCD Kategorisierung: AB Features: Atmungsaktiv Wasserdicht Wiederbesohlung möglich Ristschnürung mit Beugeschlitzen Extra weicher Schaftabschluss aus Leder Viel Flex Mit GORE-TEX® oder chromfrei gegerbtem Lederfutter erhältlich Wiederbesohlbar 100% Made in Europe Materialien: Membran: GORE-TEX Futter: GORE-TEX Eigenschaften: wasserdicht, atmungsaktiv Aussensohle: Vibram Ultragrip II223,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Wofür steht das 6 11 in "Ab urbe condita 2 13 6 11"?
Das "6 11" in "Ab urbe condita 2 13 6 11" steht für das Jahr 611 nach Gründung der Stadt Rom. "Ab urbe condita" bedeutet "seit Gründung der Stadt" und ist eine Zählweise, die von den Römern verwendet wurde, um historische Ereignisse zu datieren. In diesem Fall bezieht sich die Zahl auf das Jahr 611 nach der Gründung Roms. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
Top-Angebote
Produkte zum Begriff RarLab-WinRAR-6-11:
-
RarLab WinRAR 6.11WinRAR ist ein Programm zum Komprimieren und Entkomprimieren von Daten. WinRAR ist die Windows-Version von RAR Archiver, einem leistungsstarken Komprimierungsprogramm und Archivmanager. RAR-Dateien komprimieren Daten in der Regel bis zu 30 Prozent effizienter als ZIP-Dateien. Die wichtigsten Funktionen von WinRAR sind die extrem leistungsstarke Komprimierung von Dokumenten und Multimedia-Dateien, der Umgang mit anderen Archivformaten, die Unterstützung langer Dateinamen, programmierbare selbstextrahierende Archive, die Wiederherstellung beschädigter Archive, Authentifizierung, integrierte Dateikommentare und Archivverschlüsselung. Die neueste Version von RAR und WinRAR bietet Verbesserungen in drei wichtigen Bereichen: Packgeschwindigkeit, Geschwindigkeit und Sicherheit Ihrer Daten. Mit WinRAR 6 wird ein neues zusätzliches Paketformat eingeführt: das RAR6-Format. Vorteile: Verbesserte Packgeschwindigkeit: Die 64-Bit-Version kann dank der erweiterten Wörterbuchgröße (bis zu 1 GB) eine noch bessere Komprimierung erzielen als die Vorgängerversionen. Geschwindigkeit: Dank optimierter Algorithmen erreicht WinRAR eine höhere Dekomprimierungsgeschwindigkeit. Diesen Vorteil werden Sie vor allem bei leistungsstarken Computern und großen Archiven bemerken und schätzen! Ganz wichtig: Datensicherheit! Das RAR-Format war bereits für seine leistungsstarke Verschlüsselungstechnologie bekannt. Durch die Aufrüstung auf eine 266-Bit-AES-Verschlüsselung können Sie sich auch in Zukunft auf die Sicherheit Ihrer Daten verlassen, wenn Sie ausreichend starke Passwörter wählen.< Zu den zusätzlichen Funktionen gehören eine verbesserte Wiederherstellungsfunktion und (auf vielfachen Wunsch) die Möglichkeit, Pfade mit einer Länge von bis zu 2048 Zeichen zu verarbeiten. Programme oder Dokumente, die Sie im Internet downloaden oder per Email zugeschickt bekommen, liegen meist in komprimierter Form vor. Damit wird Übertragungszeit und Speicherplatz gespart und es muss nur eine Datei statt einer Vielzahl übertragen werden. Bevor Sie diese komprimierten Daten verwenden können, müssen sie in das Ursprungsformat gebracht ("entpackt") werden. Dazu verwenden Sie ein (Ent-) Packprogramm wie WinRAR. Viele ZIP-Archive können von Windows ab XP und anderen Betriebssystemen sogar ohne weitere Hilfsprogramme entpackt werden. Möchten Sie aber selbst Daten komprimieren, um sie zu verschicken, zu verschlüsseln oder platzsparend und übersichtlich auf dem eigenen Rechner zu archivieren, benötigen Sie WinRAR! Ihre Vorteile mit WinRAR Archive im RAR-Format erstellen WinRAR ist auch ideal, wenn Sie Daten über das Internet versenden. Seine 266-Bit-Passwortverschlüsselung und seine authentifizierte Signaturtechnologie geben Ihnen die Sicherheit, nach der Sie gesucht haben. unterstützt Sie beim Erstellen platzsparender Back-Ups Eerstellt ohne Zusatzprogramme selbstentpackende Archive, die der Empfänger wie ein Programm ausführen kann, ohne selbst ein Entpackprogramm installiert haben zu müssen. WinRAR ist auch für andere wichtige Betriebssystem erhältlich (Windows, MAC, Linux, Android und FreeBSD) unterstützt neben dem RAR Format auch folgende Komprimierungsformate (ZIP, CAB, ARJ, LZH, TAR, GZip, UUE, ISO, BZIP2, Z und 7-Zip) einfache Bedienbarkeit durch übersichtliche Programmoberfläche oder Schnellfunktionen mit der rechten Maustaste Durch die konsequente Erstellung kleinerer Archive ist WinRAR oft schneller als die Konkurrenz. Dadurch sparen Sie Speicherplatz, Übertragungskosten UND auch wertvolle Arbeitszeit. Mit WinRAR sind Sie der Masse voraus, wenn es um Komprimierung geht. WinRAR ist ideal für Multimedia-Dateien. WinRAR erkennt und wählt automatisch die beste Komprimierungsmethode. Der spezielle Kompressionsalgorithmus komprimiert Multimedia-Dateien, ausführbare Dateien und Objektbibliotheken besonders gut. Wofür benötige ich WinRAR? WinRAR ist wichtig, weil es Verzeichnisse und Unterverzeichnisse für Archive besser als jedes andere Programm parst. WinRAR wird benötigt, um Archive zu (ent-)packen. Wie kann ich Dateien mit WinRAR entpacken? Rechtsklicken Sie auf die Datei, die Sie entpacken möchten und klicken dann auf "Öffnen mit" und wählen WinRAR aus der Liste aus. Oben links klciken Sie "Entp. nach" und wählen den Pfad aus, in den Sie den Inhalt entpacken möchten. Alternativ können Sie mit Rechtsklick und "Hier entpacken" den Inhalt sofort im selben Pfad entpacken. Systemvoraussetzungen Windows 11, 10, 8.1, 8 & 7 (32 Bit & 64 Bit) MacOS – nur über Eingabeaufforderung (Terminal) Linux –nur über Eingabeaufforderung FreeBSD – nur über Eingabeaufforderung Android 4.4 und höher34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für RarLab-WinRAR-6-11
-
Hanwag Robin GTX anthracite (11) 6 H5530-11-6Der Robin GTX von Hanwag ist ein vielseitiger und flexibler Wanderschuh, der speziell für Abenteuer auf unterschiedlichsten Untergründen konzipiert wurde. Mit seiner niedrigen Schafthöhe und der Schnürung mit Beugeschlitzen bietet er eine hervorragende Bewegungsfreiheit und passt sich optimal an den Fuß an. Der extra weiche Schaftabschluss aus Leder sorgt für zusätzlichen Komfort, selbst bei längeren Wanderungen. Dank der wasserdichten Eigenschaften und der Verfügbarkeit mit GORE-TEX®-Futter oder chromfrei gegerbtem Lederfutter bleibt der Fuß bei jedem Wetter trocken. Der Schuh ist für Unisex geeignet und in der Schuhkategorie AB eingeordnet, was ihn ideal für Wanderungen in leichtem bis mittelschwerem Gelände macht. Mit einem Gewicht von 990 g pro Paar in Größe 8 bietet der Robin GTX Stabilität, ohne schwer zu wirken. Ein weiteres Highlight ist die Möglichkeit der Wiederbesohlung, was die Langlebigkeit des Schuhs erhöht. Die Produktion in Europa garantiert hohe Qualitätsstandards. Mit seiner Schnürsenkellänge, die je nach Größe variiert, lässt sich der Schuh individuell anpassen, um optimalen Halt zu gewährleisten. Produktdetails Konstruktion: Low Cut Optimal für: Wandern Verschluss: Ristschnürung mit Beugeschlitzen Schuhkategorie: AB Gewicht: 990 g Gewogen: ein Paar Größe 8 Schnürsenkellänge: UK 6 - 8 = 100 cm | UK 8,5 - 11,5 = 110 cm | UK 12 - 13 = 120 cm Einsatzgebiet: Wandern Schnitt: Low ABCD Kategorisierung: AB Features: Atmungsaktiv Wasserdicht Wiederbesohlung möglich Ristschnürung mit Beugeschlitzen Extra weicher Schaftabschluss aus Leder Viel Flex Mit GORE-TEX® oder chromfrei gegerbtem Lederfutter erhältlich Wiederbesohlbar 100% Made in Europe Materialien: Membran: GORE-TEX Futter: GORE-TEX Eigenschaften: wasserdicht, atmungsaktiv Aussensohle: Vibram Ultragrip II223,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wofür steht das 6 11 in "Ab urbe condita 2 13 6 11"?
Das "6 11" in "Ab urbe condita 2 13 6 11" steht für das Jahr 611 nach Gründung der Stadt Rom. "Ab urbe condita" bedeutet "seit Gründung der Stadt" und ist eine Zählweise, die von den Römern verwendet wurde, um historische Ereignisse zu datieren. In diesem Fall bezieht sich die Zahl auf das Jahr 611 nach der Gründung Roms. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.