Domain private-krankenversicherung-wechsel.de kaufen?
Wir ziehen mit dem Projekt
private-krankenversicherung-wechsel.de um.
Sind Sie am Kauf der Domain
private-krankenversicherung-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-krankenversicherung-wechsel.de kaufen?
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **

Ähnliche Suchbegriffe für Schabus-SHT-5000-Wassermelder
Top-Angebote
Produkte zum Begriff Schabus-SHT-5000-Wassermelder:
-
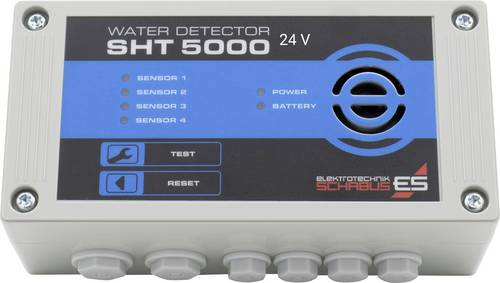
Schabus 300790 SHT 5000 24V Wassermelder ohne Sensor batteriebetriebenDer Wassermelder SHT 5000 - 24V ist ein leistungsstarkes Multifunktionsgerät zur Überwachung von Kellern, Schiffen, LKW, mobilen Anlagen u.v.m. Am Gerät können pro Eingang ein Wassersensor oder Schwimmschalter bzw. auch mehrere parallel angeschlossen werden. Zur lautstarken Alarmierung ist ein Signalgeber eingebaut, der für jeden Eingang zu- oder abgeschaltet werden kann. Vier LEDs zeigen den Alarmstatus der Wassersensoren an. Zusätzlich bestehen für jeden Eingang zwei Einstellmöglichkeiten. Zum einen kann der ausgelöste Alarm gespeichert und durch Tastendruck quittiert werden. Zum anderen kann bei Unterschreiten des Wasserpegels der Alarm automatisch wieder gelöscht werden. Batteriebetrieb bei Stromausfall: Mit der Option "Batteriebetrieb" wird beim Wassermelder eine 9 V Blockbatterie bestückt. So wird bei kurzen Stromausfall dennoch ein akustischer Alarm ausgelöst und über das Relais z. B. einen Notstromsteuerkreis geschalten. Einsatz bei nichtleitenden Flüssigkeiten: Sie können den Wassermelder SHT 5000 auch mit anderen Flüssigkeiten verwenden, die nicht leitfähig sind oder gefährliche Eigenschaften besitzen. Kombinieren sie den SHT 5000 einfach mit Schwimmerschaltern.103,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
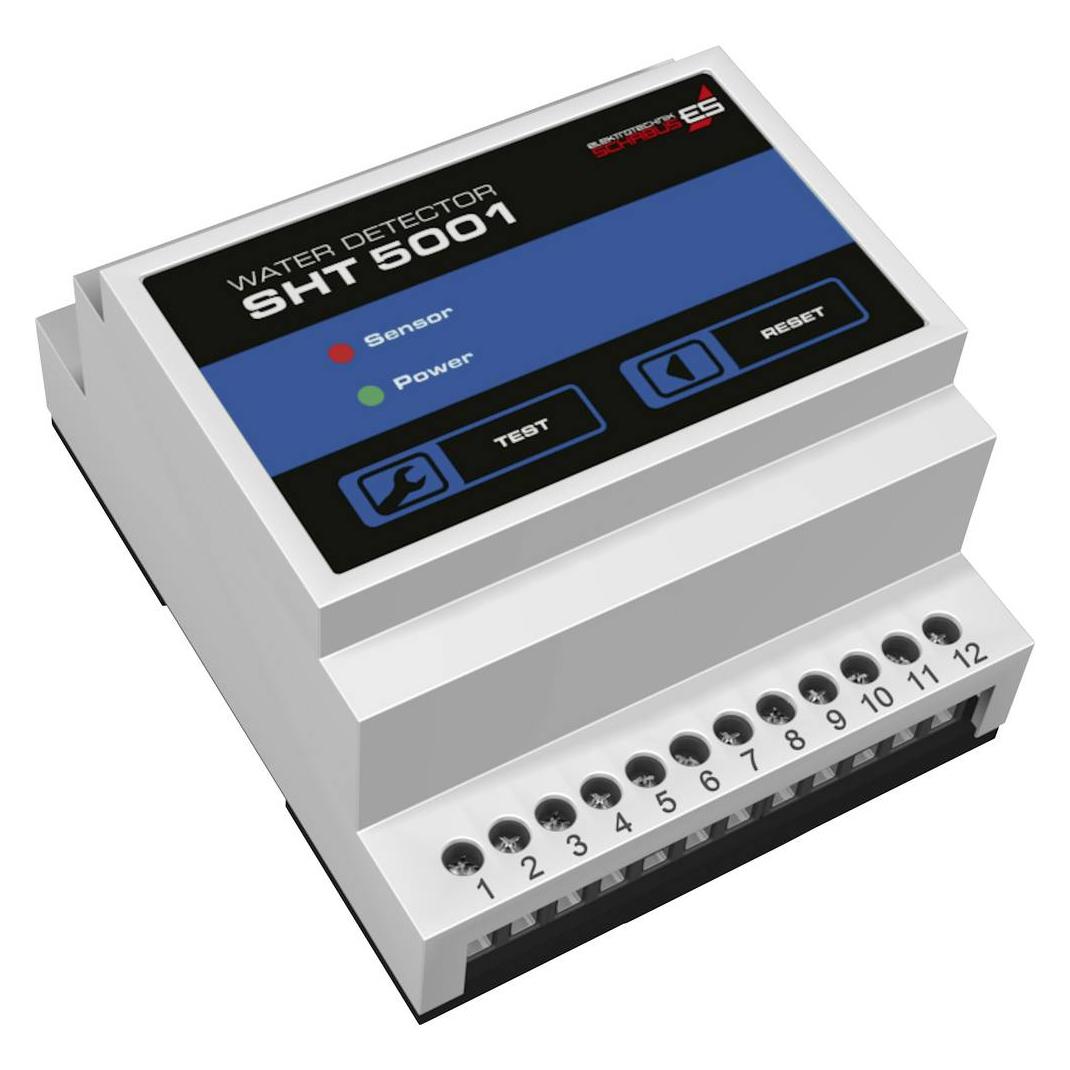
Schabus, Gefahrenmelder, Wassermelder SHT 5001Der SHT 5001 ist ein Wassermelder zur Festinstallation in einem Kleinverteiler oder Sicherungskasten. Er hat zwei Meldelinien, die auf jeweils ein eigenes Alarm-Relais geschaltet sind und jeweils zwei Eingänge für passive Wassersensoren oder Mini-Schwimmerschalter. Bei einem Alarm leuchtet (Eingang 1) oder blinkt (Eingang 2) die rote Sensor-LED, ein interner Piezo-Summer ertönt (dauerhaft deaktivierbar), das zugeordnete Relais schaltet und ein Alarmausgang (12 V/max. 30 mA) zum Anschluss eines externen Piezo-Treibers oder einer LED wird aktiviert. Ein Alarm-Speicher kann mittels Drahtbrücke für jede Meldelinie einzeln gesetzt werden. Die Quittierung des Alarms erfolgt intern per Tastendruck auf die RESET-Taste oder extern durch das Schliessen eines potentialfreien Kontakts. Mit der TEST-Taste werden die Alarmeinstellungen überprüft, es wird „Wasser“ an beiden Meldelinien simuliert. Die angeschlossenen Sensoren und Mini-Schwimmerschalter werden dabei nicht mitgetestet. Betrieben wird der SHT 5001 mit Netzspannung aus dem öffentlichen Stromnetz und/oder 12/24 V Gleichspannung aus externen Batterien oder Akkus. Wassersensor oder Mini-Schwimmerschalter? Diese Frage ist recht einfach zu beantworten: Wenn es vom Einsatzzweck her nur irgendwie möglich ist, einen Mini-Schwimmerschalter zu verwenden, so sollten Sie ihn auch verwenden. Denn dann haben Sie es mit einem Wasserstand, einem Pegel bzw. einem Hub zu tun. Sensoren werden zwar eine Zeit lang auch funktionieren, sind aber mit ihren blanken Kontakten für ständig feuchte Umgebungen komplett ungeeignet. Bedenken Sie, dass Wassersensoren Verschleissteile sind. Je öfter und länger sie Wasser ausgesetzt sind, desto schneller altern sie und neigen im besten Fall zu vermehrten Fehlalarmen.100,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **

Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
Top-Angebote
Produkte zum Begriff Schabus-SHT-5000-Wassermelder:
-
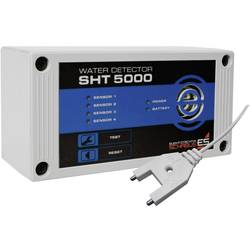
Schabus SHT 5000 Wassermelder netzbetriebenEin Rohrbruch, eine defekte Dichtung oder ein offenes Kellerfenster bei starkem Regen: Wasser kann in kurzer Zeit großen Schaden anrichten! Doch mit minimalem Auftwand lässt sich dem vorbeugen! An den Wassermelder SHT 5000 können bis zu vier Wassersensoren oder Schwimmschalter angeschlossen werden. Durch den eingebauten potenzialfreien Relaiskontakt sind entweder Signalgeber, Absperrventile oder Telefonwahlgerät ansteuerbar. Zur lautstarken Alarmierung ist ein Signalgeber eingebaut. Über vier LEDs kann die ausgelöste Schleife ermittelt werden.104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schabus 300790 SHT 5000 24V Wassermelder ohne Sensor batteriebetriebenDer Wassermelder SHT 5000 - 24V ist ein leistungsstarkes Multifunktionsgerät zur Überwachung von Kellern, Schiffen, LKW, mobilen Anlagen u.v.m. Am Gerät können pro Eingang ein Wassersensor oder Schwimmschalter bzw. auch mehrere parallel angeschlossen werden. Zur lautstarken Alarmierung ist ein Signalgeber eingebaut, der für jeden Eingang zu- oder abgeschaltet werden kann. Vier LEDs zeigen den Alarmstatus der Wassersensoren an. Zusätzlich bestehen für jeden Eingang zwei Einstellmöglichkeiten. Zum einen kann der ausgelöste Alarm gespeichert und durch Tastendruck quittiert werden. Zum anderen kann bei Unterschreiten des Wasserpegels der Alarm automatisch wieder gelöscht werden. Batteriebetrieb bei Stromausfall: Mit der Option "Batteriebetrieb" wird beim Wassermelder eine 9 V Blockbatterie bestückt. So wird bei kurzen Stromausfall dennoch ein akustischer Alarm ausgelöst und über das Relais z. B. einen Notstromsteuerkreis geschalten. Einsatz bei nichtleitenden Flüssigkeiten: Sie können den Wassermelder SHT 5000 auch mit anderen Flüssigkeiten verwenden, die nicht leitfähig sind oder gefährliche Eigenschaften besitzen. Kombinieren sie den SHT 5000 einfach mit Schwimmerschaltern.103,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Schabus-SHT-5000-Wassermelder
-
Schabus, Gefahrenmelder, Wassermelder SHT 5001Der SHT 5001 ist ein Wassermelder zur Festinstallation in einem Kleinverteiler oder Sicherungskasten. Er hat zwei Meldelinien, die auf jeweils ein eigenes Alarm-Relais geschaltet sind und jeweils zwei Eingänge für passive Wassersensoren oder Mini-Schwimmerschalter. Bei einem Alarm leuchtet (Eingang 1) oder blinkt (Eingang 2) die rote Sensor-LED, ein interner Piezo-Summer ertönt (dauerhaft deaktivierbar), das zugeordnete Relais schaltet und ein Alarmausgang (12 V/max. 30 mA) zum Anschluss eines externen Piezo-Treibers oder einer LED wird aktiviert. Ein Alarm-Speicher kann mittels Drahtbrücke für jede Meldelinie einzeln gesetzt werden. Die Quittierung des Alarms erfolgt intern per Tastendruck auf die RESET-Taste oder extern durch das Schliessen eines potentialfreien Kontakts. Mit der TEST-Taste werden die Alarmeinstellungen überprüft, es wird „Wasser“ an beiden Meldelinien simuliert. Die angeschlossenen Sensoren und Mini-Schwimmerschalter werden dabei nicht mitgetestet. Betrieben wird der SHT 5001 mit Netzspannung aus dem öffentlichen Stromnetz und/oder 12/24 V Gleichspannung aus externen Batterien oder Akkus. Wassersensor oder Mini-Schwimmerschalter? Diese Frage ist recht einfach zu beantworten: Wenn es vom Einsatzzweck her nur irgendwie möglich ist, einen Mini-Schwimmerschalter zu verwenden, so sollten Sie ihn auch verwenden. Denn dann haben Sie es mit einem Wasserstand, einem Pegel bzw. einem Hub zu tun. Sensoren werden zwar eine Zeit lang auch funktionieren, sind aber mit ihren blanken Kontakten für ständig feuchte Umgebungen komplett ungeeignet. Bedenken Sie, dass Wassersensoren Verschleissteile sind. Je öfter und länger sie Wasser ausgesetzt sind, desto schneller altern sie und neigen im besten Fall zu vermehrten Fehlalarmen.100,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schabus 400748 SHT 5001 Wassermelder netzbetriebenDer SHT 5001 ist ein Wassermelder zur Festinstallation in einem Kleinverteiler oder Sicherungskasten. Er hat 2 Meldelinien, die auf je ein eigenes Alarm-Relais geschaltet sind und jeweils 2 Eingänge für passive Wassersensoren (AC) oder Mini-Schwimmerschalter (DC). Bei einem Alarm leuchtet (Eingang 1) oder blinkt (Eingang 2) die rote Sensor-LED, ein interner Piezo-Summer ertönt (dauerhaft deaktivierbar), das zugeordnete Relais schaltet und ein Alarmausgang (12 V/max. 30 mA) zum Anschluss eines externen PiezoTreiber oder einer LED (z. B. für Schaltschrank Tür) wird aktiviert. Ein Alarm-Speicher kann mittels Drahtbrücke für jede Meldelinie einzeln gesetzt werden. Die Quittierung des Alarms erfolgt intern per Tastendruck auf die RESET-Taste oder extern mit dem Schließen eines potentialfreien Kontakts (z. B. externer Taster, Mini-Schwimmerschalter, Reset-Kontakt vom GSM-Wahlgerät, etc.). Mit der TEST-Taste werden die Alarmeinstellungen überprüft, es wird "Wasser" an beiden Meldelinien simuliert. Die angeschlossenen Sensoren und Mini-Schwimmerschalter werden dabei nicht mitgetestet. Betrieben wird der SHT 5001 mit Netzspannung aus dem öffentlichen Stromnetz und/oder 12 / 24 V Gleichspannung aus ext. Batterien/Akkus. Wassersensor oder Mini-Schwimmerschalter? Was brauche ich? Diese Frage ist recht einfach zu beantworten: Wenn es vom Einsatzzweck her nur irgendwie möglich ist, einen Mini-Schwimmerschalter zu verwenden, so müssen Sie ihn auch verwenden. Denn dann haben80,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
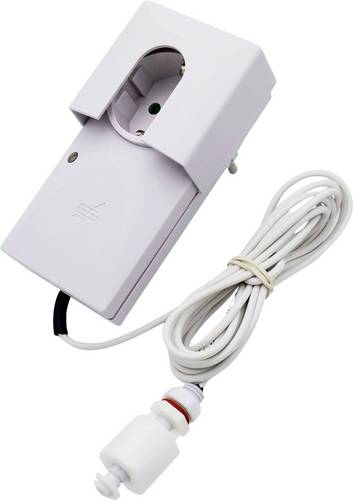
Schabus 300219 SHT 228 Wassermelder netzbetriebenDer Wassermelder SHT 228 ist eine steckfertige Pumpensteuerung, die bei Erreichen einer bestimmten Wasserhöhe eine angeschlossene Wasserpumpe einschaltet und nach einer vorgegebenen Zeit auch wieder abschaltet. Über ein stufenloses Einstellrad wird die Nachlaufzeit der Pumpe von 0 bis 100 Sekunden eingestellt. Eine akustische und optische Warnung signalisiert die Wasserstandsänderung. Der robuste Schwimmerschalter ist besonders für Schmutzwasser oder auch andere Flüssigkeiten geeignet (z.B. Heizöl, Diesel, Pflanzenöl, Schmieröl, u.a.). Der Schaltkontakt des Schwimmers schließt ab ca. 4 cm Pegelhöhe und aktiviert den Eingang des Wassermelders. Durch Umdrehen des Schwimmerkörpers erhält man auch die umgekehrte Schaltfunktion. Verlängerung Sensorkabel: Bei Bedarf können Sie die Sensorleitung bis zu 50 m mit einem Kabel (2 x 0,5 mm²) verlängern. Dabei müssen Sie das bestehende Sensorkabel durchtrennen und mit Klemmen wieder verbinden.72,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.